Assurance moto 6 mois : hivernage, garanties maintenues et économies
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en moto
Oui, vous pouvez adapter votre assurance moto à six mois d’utilisation par an. La solution la plus courante consiste à conserver un contrat annuel et à réduire certaines garanties pendant les mois où la moto reste au garage. Une assurance temporaire existe aussi, mais les durées proposées ne couvrent pas nécessairement six mois.
La distinction compte : six mois peuvent désigner la période pendant laquelle vous roulez, celle pendant laquelle vous remisez la moto, ou encore la durée recherchée pour un contrat. Dans tous les cas, une moto remisée doit en principe rester couverte au minimum en responsabilité civile.
Comment fonctionne une assurance moto pour 6 mois ?
L’assurance saisonnière, souvent appelée assurance hivernage, repose sur un contrat qui reste actif toute l’année. Vous choisissez avec l’assureur une période de circulation normale et une période hors circulation. Durant cette dernière, certaines garanties peuvent être suspendues et la cotisation réduite.
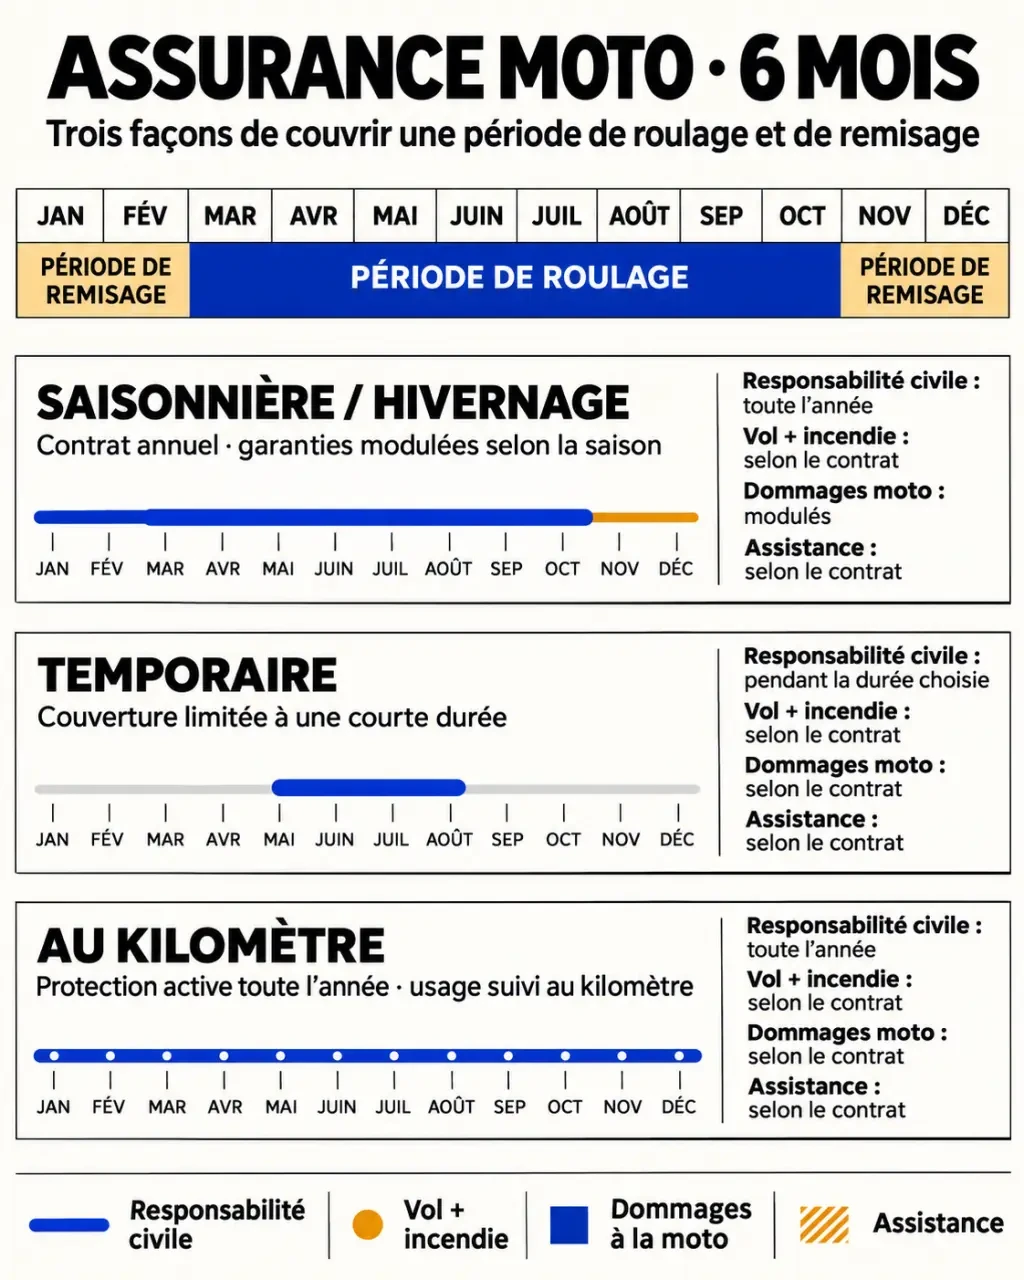
Par exemple, si vous roulez d’avril à septembre, vous pouvez rechercher une formule prévoyant six mois de garanties adaptées à la route, puis six mois de couverture réduite pour le remisage. Les dates, les durées acceptées et les possibilités de modification dépendent de l’offre.
Ce n’est donc pas nécessairement une assurance achetée pour six mois. Le contrat continue pendant l’hivernage : il faut comparer son coût sur douze mois, et non uniquement le prix de la période où vous roulez.
Saisonnière, temporaire ou au kilomètre : quelle différence ?
| Formule | Fonctionnement | Profil adapté | Point de vigilance |
|---|---|---|---|
| Saisonnière ou hivernage | Contrat annuel avec garanties modulées pendant une période définie. | Moto utilisée pendant une saison prévisible, puis remisée. | La période réduite peut interdire toute sortie. |
| Temporaire | Contrat limité à une courte durée ; certaines offres vont d’une journée à un trimestre. | Besoin ponctuel, par exemple pour un déplacement précis. | Six mois ne sont pas nécessairement proposés et la couverture s’arrête à l’échéance. |
| Au kilomètre | Tarification liée au kilométrage, parfois avec un boîtier. | Petits trajets répartis sur toute l’année. | Le kilométrage prévu et les modalités de suivi comptent dans le choix. |
| Contrat annuel classique | Garanties choisies pour toute l’année. | Usage régulier ou sorties imprévisibles, même en hiver. | La couverture complète est payée même lorsque la moto roule peu. |
Une assurance temporaire peut convenir pour un besoin court, mais elle ne dispense pas d’assurer la moto après son échéance si vous la conservez. Pour une moto qui reste chez vous toute l’année, la formule saisonnière répond souvent mieux à une utilisation concentrée sur six mois.
Quelles garanties restent actives pendant l’hivernage ?
La responsabilité civile couvre les dommages causés à autrui dans les limites du contrat. Elle reste le socle à conserver, même lorsque la moto est garée : un véhicule remisé peut notamment être impliqué dans un sinistre qui touche un tiers.
En revanche, le maintien des autres garanties n’est pas automatique. Une couverture au tiers ne rembourse pas à elle seule le vol de votre moto ni les dégâts qu’elle subit lors d’un incendie.
| Garantie | Pendant la période hors circulation |
|---|---|
| Responsabilité civile | Socle à maintenir pour couvrir les dommages causés aux tiers. |
| Vol et incendie | Peuvent être conservées si elles sont souscrites et prévues pendant le remisage. |
| Dommages à la moto | Garantie des formules les plus complètes ; elle couvre surtout les accidents de la route et peut donc être suspendue hors circulation. |
| Garantie du conducteur | Peut être suspendue lorsque la moto est déclarée hors circulation. |
| Casque, gants et équipement | Peuvent aussi être exclus pendant cette période. |
| Assistance | Peut rester active, avec des conditions propres au contrat. |
Pour comparer deux offres, regardez aussi les franchises, les plafonds d’indemnisation et les exclusions. Une garantie vol maintenue ne suffit pas à elle seule à connaître votre indemnisation : les conditions de stationnement et de protection comptent également.
Que se passe-t-il si la moto est endommagée au garage ?
Si elle subit un incendie ou un vol pendant son remisage, la prise en charge de votre propre moto dépend de la présence de la garantie correspondante et du respect de ses conditions. La responsabilité civile, elle, concerne les dommages causés à d’autres personnes.
Peut-on rouler pendant les six mois d’hivernage ?
Si votre contrat prévoit une période sans circulation, ne prenez pas la route, même pour un court trajet, tant que les garanties adaptées ne sont pas réactivées. Une sortie imprévue peut vous laisser sans couverture pour vos blessures, votre équipement ou les dommages à votre moto.
Le retour d’une journée ensoleillée ne modifie pas automatiquement les dates déclarées. Si vous voulez avancer la reprise, faites modifier la période et obtenez la confirmation de la date et de l’heure de réactivation avant de partir. Une modification peut changer la cotisation.
Où stationner la moto ?
Certaines formules imposent un lieu clos, fermé et privatif pendant le hors-circulation. Un garage fermé peut répondre à cette description ; une place ouverte dans un parking collectif ne remplit pas forcément les mêmes conditions. Le lieu déclaré doit aussi correspondre aux exigences de la garantie vol si vous souhaitez la conserver.
Un changement de lieu de stockage, ou une sortie avant la date convenue, doit être signalé à l’assureur : il peut modifier les garanties applicables et la cotisation.
Combien coûte une assurance moto saisonnière ?
Il n’existe pas de prix unique pour six mois de roulage. La cotisation dépend notamment de la moto, du profil du conducteur, des garanties retenues et de la durée hors circulation. Une couverture qui conserve le vol et l’incendie pendant l’hiver ne se compare pas directement à une couverture limitée à la responsabilité civile.
À titre de repère, un exemple publié pour une Yamaha MT-07 de 2024 indique une cotisation de 189,66 € par an avec six mois hors circulation, et une économie annoncée de 72,11 € par an. Ce montant décrit une situation précise : il ne prédit pas le tarif de votre moto.
D’autres exemples annoncent une réduction de 10 % pour deux mois d’hivernage et de 20 % pour quatre mois. Ces pourcentages appartiennent à une offre particulière : ils ne permettent pas de calculer une réduction universelle pour six mois.
Le calcul utile avant de signer
Comparez deux devis établis pour la même moto et le même conducteur :
- Notez la cotisation annuelle du contrat classique et celle du contrat saisonnier.
- Soustrayez la seconde de la première pour obtenir l’économie annuelle.
- Repérez les garanties perdues pendant l’hivernage, leurs franchises et leurs plafonds.
- Demandez-vous si l’économie compense la perte de souplesse et de protection.
Par exemple, si une formule saisonnière coûte 60 € de moins par an mais supprime le vol pendant six mois, l’intérêt dépend notamment de la valeur de la moto et de son lieu de stockage.
Quelle formule choisir selon votre usage ?
- Vous roulez surtout au printemps et en été : une formule saisonnière mérite d’être comparée si vous pouvez laisser la moto immobilisée aux dates prévues.
- Vous sortez peu, mais à n’importe quelle saison : une assurance au kilomètre peut préserver votre liberté de rouler toute l’année.
- Vous utilisez la moto pour vos trajets quotidiens : un contrat annuel classique évite de suspendre les garanties pendant une période où vous pourriez en avoir besoin.
- Vous avez un besoin très court : une assurance temporaire peut convenir pour la période concernée, sans remplacer la couverture nécessaire avant ou après.
- Votre moto est un véhicule de loisir stocké plusieurs mois : accordez autant d’attention au vol, à l’incendie et au lieu de remisage qu’au prix de la période roulante.
Comment préparer la moto et reprendre la route ?
Avant le remisage, nettoyez et séchez la moto, puis graissez la chaîne si elle en possède une. Stockez-la à l’abri de l’humidité. Maintenez la batterie chargée avec un chargeur d’entretien adapté, ou débranchez-la. Le carburant vieillit pendant une longue immobilisation : un réservoir plein limite l’humidité à l’intérieur, et un stabilisateur de carburant ralentit sa dégradation.
Avant la première sortie, contrôlez la pression et l’état des pneus, les niveaux, les freins, l’éclairage et la chaîne. Recherchez aussi d’éventuelles fuites. Côté assurance, attendez la reprise effective des garanties de circulation : la moto peut être prête mécaniquement alors que la période déclarée d’hivernage n’est pas encore terminée.
La checklist pour comparer les contrats
- La période de six mois correspond-elle à la circulation ou à l’immobilisation ?
- Quelles sont les dates et les heures exactes de début et de fin ?
- La responsabilité civile, le vol, l’incendie et l’assistance restent-ils actifs pendant le remisage ?
- La garantie conducteur et celle de l’équipement sont-elles suspendues ?
- Le lieu de stationnement et les protections demandées correspondent-ils à votre situation ?
- Comment modifier les dates et à partir de quand les garanties sont-elles réactivées ?
- Quel est le coût annuel total, à garanties et franchises comparables ?
- Assurance moto 6 mois : hivernage, garanties maintenues et économies - 13 novembre 2026
- Vendre sa voiture : quel Cerfa remplir et qui doit le signer ? - 12 novembre 2026
- Assurance temporaire moto : durée, prix, garanties et conditions - 11 novembre 2026