Assurance moto ancienne : éligibilité, garanties et facteurs qui font varier le prix
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en assurance
Pour assurer une moto ancienne, vous pouvez choisir un contrat moto classique ou une formule conçue pour les véhicules de collection. La responsabilité civile est obligatoire. Pour protéger aussi votre machine, comparez les garanties vol, incendie et dommages, mais surtout les conditions d’indemnisation. L’âge minimal, la cylindrée et l’usage admis varient d’un assureur à l’autre.
Le bon contrat n’est pas forcément le moins cher : une franchise élevée ou une valeur mal définie peuvent réduire fortement l’indemnité. Avant de demander un devis en ligne ou à un conseiller, préparez les caractéristiques de la moto, son usage et une estimation documentée de sa valeur.
Votre moto est-elle éligible à une assurance collection ?
Une assurance moto ancienne est un contrat adapté à un véhicule âgé, parfois rare ou utilisé pour le loisir. Elle peut tenir compte d’un faible kilométrage, d’un stationnement protégé ou de la possession de plusieurs véhicules.
Il n’existe pas un âge unique qui ouvre l’accès à toutes les formules collection. Certaines offres acceptent par exemple des motos dès 10 ans, avec des limites de cylindrée qui évoluent avec l’âge. D’autres peuvent viser des machines plus anciennes ou présentant un intérêt particulier. Une grosse cylindrée récente peut donc être refusée par un contrat spécialisé tout en restant assurable avec une formule moto classique.
Pour comparer les possibilités, partez de cinq renseignements : l’année de première immatriculation, la cylindrée, l’état de la moto, sa valeur et l’usage prévu. Une machine restaurée ou modifiée mérite une description précise : les pièces remplacées et les transformations peuvent compter pour l’acceptation du risque et l’indemnisation.
Moto ancienne et carte grise de collection : quelle différence ?
« Moto ancienne » décrit couramment une machine âgée. « Moto de collection » peut désigner un véhicule apprécié pour son intérêt historique ou simplement admissible à une offre commerciale. La carte grise portant la mention collection correspond, elle, à un statut administratif distinct.
Pour obtenir cette mention, le véhicule doit notamment avoir au moins 30 ans, ne plus être produit et conserver ses caractéristiques techniques d’origine. Une assurance collection n’exige pas systématiquement cette carte grise : un contrat peut accepter une immatriculation normale. À l’inverse, la mention collection ne garantit pas l’acceptation par tous les assureurs.
Quelles garanties choisir pour une moto ancienne ?
La responsabilité civile indemnise les dommages corporels et matériels causés à autrui. Elle ne rembourse pas les dégâts de votre propre moto lorsque vous êtes responsable, ni vos blessures de conducteur. Même une machine qui reste au garage doit en principe être assurée en responsabilité civile.
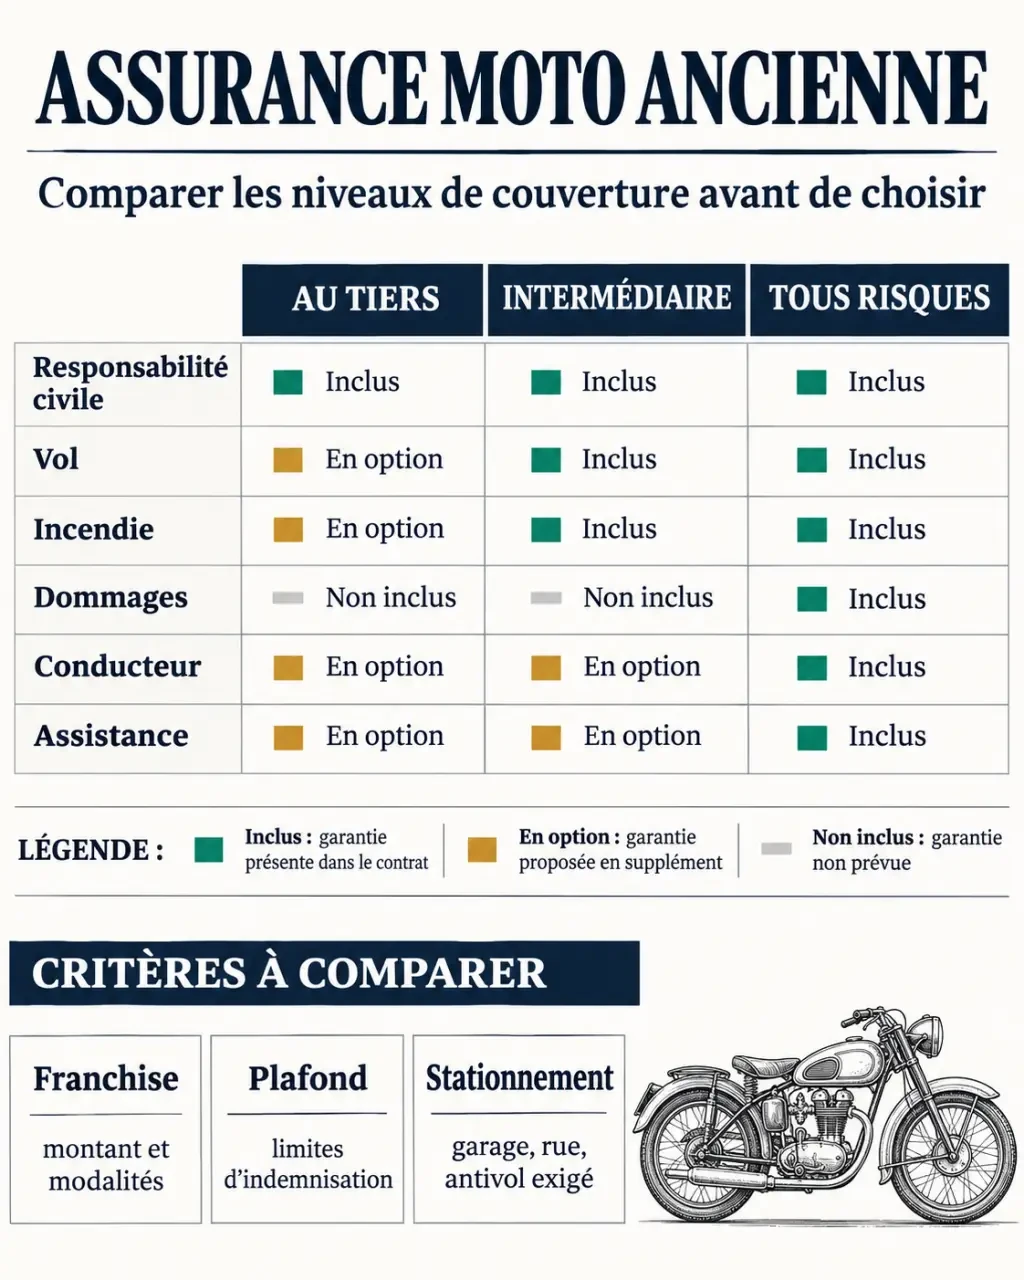
Les formules portent des noms proches d’un assureur à l’autre, sans offrir exactement les mêmes protections. Le tableau donne une base de comparaison.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Moto de faible valeur, si vous pouvez financer sa perte ou sa réparation |
| Intermédiaire | Responsabilité civile et garanties supplémentaires, souvent vol et incendie | Moto conservée longtemps ou exposée au stationnement hors du domicile |
| Tous risques | Garanties étendues, dont les dommages tous accidents suivant les conditions du contrat | Moto coûteuse à remplacer ou à réparer, y compris après une chute responsable |
La défense-recours aide à défendre vos intérêts et à obtenir réparation après certains accidents. La protection juridique peut intervenir plus largement dans des litiges prévus au contrat. Ces garanties ne remplacent ni l’indemnisation de la moto ni la protection corporelle du conducteur.
Vol, incendie et vandalisme : regardez les conditions
Une garantie vol peut imposer un antivol ou un lieu de stationnement précis. Une moto couverte dans un garage fermé ne bénéficie pas nécessairement de la même protection lorsqu’elle passe la nuit dans la rue. La tentative de vol et le vandalisme ne sont pas non plus automatiquement inclus avec le vol.
Pour chaque devis, comparez les événements couverts, les exclusions, le plafond et la franchise. Cette dernière est la somme qui reste à votre charge après un sinistre indemnisé.
Protégez aussi le conducteur et les équipements
La garantie corporelle du conducteur est particulièrement utile si vous chutez seul ou êtes responsable d’un accident. Examinez son plafond d’indemnisation et les conditions de déclenchement. La présence d’un passager mérite aussi d’être signalée : sa protection relève notamment de la responsabilité civile, mais les prestations complémentaires varient.
Casque, vêtements, accessoires et pièces montées sur la moto ne sont pas toujours couverts à leur valeur réelle. Une option dédiée peut prévoir un plafond et une franchise distincts. Le bris d’optique peut également faire l’objet d’une garantie spécifique, intéressante si le phare est difficile à remplacer.
Combien coûte une assurance moto ancienne ?
Le prix dépend trop du véhicule et du conducteur pour qu’un tarif isolé serve de référence fiable. Un devis au tiers pour une petite cylindrée qui roule rarement ne se compare pas directement à une formule tous risques couvrant une machine rare, un conducteur et des accessoires.
Les principaux éléments qui font varier la cotisation sont :
- La moto : son âge, sa cylindrée, sa valeur et le coût possible des réparations.
- Le conducteur : son expérience et son historique d’assurance.
- L’usage : sorties occasionnelles, trajets réguliers, déplacements professionnels ou voyages.
- Le stationnement : garage fermé, espace collectif ou rue, selon les conditions de l’offre.
- Le contrat : niveau de garanties, plafonds, franchises et options.
- Le parc assuré : certains contrats tiennent compte de plusieurs véhicules.
Pour obtenir une comparaison utile, demandez plusieurs devis avec la même valeur de moto, le même usage et des protections proches. Puis lisez le prix annuel à côté de la franchise vol et de la franchise dommages. Le contrat le moins cher à l’année peut devenir le plus coûteux après un sinistre.
Valeur déclarée, expertise : comment sera indemnisée la moto ?
La valeur inscrite au devis ne correspond pas toujours à la somme versée après un vol ou une destruction. La valeur déclarée est celle que vous indiquez à l’assureur. Une valeur à dire d’expert résulte d’une évaluation par un expert. Une valeur agréée suppose un montant accepté dans les conditions prévues au contrat. Ces mécanismes ne sont pas interchangeables.
La valeur de remplacement cherche, quant à elle, à estimer le coût d’un véhicule comparable. Pour une machine rare ou restaurée, trouver un équivalent peut être difficile. L’indemnité reste soumise aux plafonds, franchises et autres conditions applicables.
Constituez un dossier avant tout sinistre : photographies récentes sous plusieurs angles, numéro d’identification, factures d’achat et de restauration, liste des pièces rares et éventuel rapport d’expertise. Conservez-en une copie hors de la moto. Après une restauration importante, actualisez la valeur communiquée : les travaux ne sont pas nécessairement intégrés à l’estimation initiale.
Quelle formule selon votre usage ?
Une petite ancienne pour quelques sorties
Si la moto a une valeur modeste et dort dans un lieu protégé, le tiers peut suffire au propriétaire capable d’assumer une perte totale. Ajoutez en priorité une protection du conducteur si elle n’est pas incluse. Une assistance panne peut aussi être utile pour rentrer après une sortie, même courte.
Une moto restaurée utilisée le week-end
Une formule intermédiaire avec vol et incendie constitue une piste si vous souhaitez protéger la valeur de la machine sans couvrir tous ses dommages. Pour une restauration coûteuse, comparez aussi le tous risques : une chute sans tiers identifié peut entraîner une facture importante, même à faible vitesse.
Une machine rare ou un usage régulier
Pour une moto difficile à remplacer, privilégiez une indemnisation clairement définie et une couverture dommages adaptée. Si vous roulez pour aller au travail, partez en voyage ou participez à des rassemblements, indiquez-le dès le devis. Un contrat pensé pour les sorties de loisir n’autorise pas forcément tous ces usages. Le prêt du guidon mérite la même attention, car il peut être limité ou soumis à une franchise particulière.
Assistance et sinistre : les points à anticiper
L’assistance organise les prestations prévues en cas de panne ou d’accident : dépannage, remorquage ou transport de la moto, par exemple. Une assistance 0 km peut intervenir dès le domicile, alors que d’autres formules prévoient une distance minimale. Regardez aussi le territoire couvert et les conditions de prise en charge d’une moto immobilisée loin de chez vous.
Après un sinistre, mettez les personnes en sécurité, puis contactez l’assureur ou son assistance. Décrivez les circonstances et conservez les éléments utiles : photos, coordonnées des personnes impliquées, constat et justificatifs de valeur. En cas de vol, une plainte et sa copie peuvent être nécessaires. Ne faites pas disparaître les pièces endommagées avant que l’assureur ou l’expert ait pu les examiner.
Comment obtenir un devis pour votre moto ancienne ?
Un devis se prépare en ligne ou avec un conseiller, auprès d’un assureur spécialisé ou proposant une formule moto classique. Rassemblez ces éléments pour décrire le même risque à chaque interlocuteur :
- La carte grise ou les informations d’immatriculation, l’année, le modèle et la cylindrée.
- Votre permis et les renseignements sur votre historique d’assurance.
- La valeur estimée de la moto, ses photos et les factures ou l’expertise disponibles.
- Son lieu habituel de stationnement et les protections antivol utilisées.
- La fréquence des sorties, les trajets envisagés, les conducteurs et passagers éventuels.
- Les garanties souhaitées, notamment pour le conducteur, l’assistance et les accessoires.
Avant de souscrire, comparez les exclusions, franchises, plafonds et règles d’indemnisation sur les devis reçus. La prise d’effet peut être immédiate ou fixée à une date choisie selon l’offre : faites coïncider cette date avec votre besoin de couverture, notamment si vous remplacez un contrat existant.
- Assurance moto ancienne : éligibilité, garanties et facteurs qui font varier le prix - 9 novembre 2026
- Assurance mécanique auto : couverture, prix et exclusions - 8 novembre 2026
- Assurance moto enduro : une chute seul n’est pas une collision couverte - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Honda en MotoGP : 19 titres mondiaux et la stratégie RC214 pour renverser la domination européenne
 Choc contre un trottoir : 4 signes d’alerte pour votre train roulant
 Alcool au volant : 0,5 g/l, 6 points retirés et 0,8 g/l, le seuil qui change tout
 Assurance quad dès 7,53 € par mois : réduire le prix sans sacrifier la couverture