Assurance auto 1 jour : prix, garanties et souscription
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en auto
Une assurance auto 1 jour couvre un véhicule pour une courte période, sans souscrire un contrat annuel. Elle peut être utile pour un trajet ponctuel ou le retour d’une voiture achetée. Pour une location ou un véhicule emprunté, commencez par examiner l’assurance déjà en place : un contrat supplémentaire n’est pas toujours nécessaire. Comptez un tarif pouvant atteindre 30 € pour une journée, avec des variations selon le conducteur, le véhicule et les garanties.
La protection minimale concerne les dommages causés aux autres. Pour les dégâts à la voiture, les blessures du conducteur ou une panne, il faut regarder les garanties complémentaires et leurs limites.
Quand une assurance auto à la journée est-elle utile ?
Contrairement à une assurance annuelle, destinée à couvrir le véhicule dans la durée, ce contrat prend fin à l’échéance prévue. Certaines offres temporaires vont d’une journée à 90 jours.
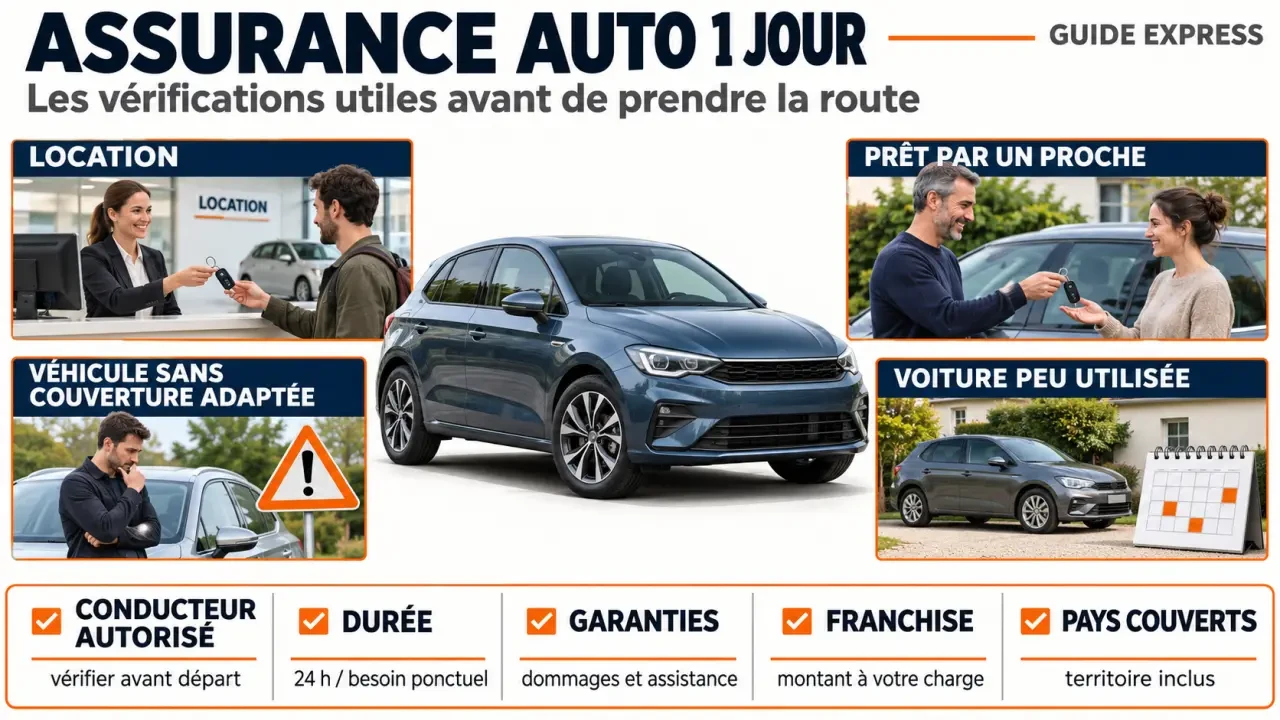
- Vous récupérez une voiture achetée : une couverture temporaire peut servir au trajet de retour si le véhicule n’est pas encore assuré pour ce déplacement.
- Vous louez une voiture ou un utilitaire : le contrat de location comprend souvent une assurance, mais ses garanties et la somme restant à votre charge peuvent être limitées.
- Vous empruntez la voiture d’un proche : son assurance peut autoriser un conducteur occasionnel, parfois avec des restrictions ou une franchise particulière.
- Vous partagez le volant : en covoiturage ou en autopartage, la personne qui conduit doit entrer dans le cadre prévu par le contrat du véhicule.
- Vous devez effectuer un trajet isolé : un contrat court peut répondre au besoin si aucune couverture existante ne convient.
Avant de souscrire, partez toujours des mêmes questions : quelle voiture est assurée, qui peut la conduire et pour quel usage ?
Location, prêt ou contrat temporaire : que choisir ?
| Votre situation | Première solution à examiner | Point décisif |
|---|---|---|
| Location professionnelle | Assurance incluse dans la location et options proposées | Conducteurs autorisés, dommages couverts et franchise |
| Voiture prêtée par un proche | Clause de prêt de volant du contrat du propriétaire | Restrictions liées au conducteur occasionnel et franchise éventuelle |
| Trajet avec un véhicule sans couverture adaptée | Contrat temporaire pour la durée du trajet | Véhicule admissible et horaires de couverture |
| Voiture personnelle peu utilisée | Assurance annuelle adaptée, notamment au kilomètre | Coût et protection sur l’ensemble de l’année |
Pour une location, comparez le coût total de chaque solution, pas seulement le prix affiché par jour. Une option du loueur peut réduire la franchise. Une offre extérieure ne remplace pas nécessairement l’assurance comprise dans la location et peut prévoir un remboursement après paiement des frais au loueur.
Pour une voiture empruntée, le prêt de volant est une disposition du contrat existant, pas une assurance d’un jour distincte. Un sinistre est déclaré au contrat du propriétaire, dont la cotisation peut ensuite augmenter si vous êtes responsable de l’accident.
Qui peut souscrire une assurance auto 1 jour ?
Il faut disposer d’un permis valable pour conduire le véhicule concerné et répondre aux critères de l’assureur. Ceux-ci ne sont pas identiques partout. Certains assureurs limitent l’accès aux conducteurs de moins de 21 ans ou demandent une ancienneté minimale du permis. Un jeune conducteur peut donc obtenir un refus auprès d’une compagnie sans être exclu de toutes les offres.
Le passé d’assurance peut aussi compter : un conducteur résilié ou ayant des antécédents peut rencontrer des restrictions. Certaines formules sont réservées aux personnes déjà clientes. Le type de véhicule et son usage entrent également dans l’étude de la demande : une voiture particulière, un utilitaire de déménagement et un véhicule utilisé à titre professionnel ne sont pas nécessairement acceptés dans les mêmes conditions.
La personne qui souscrit, celle qui conduit et le titulaire de la carte grise ne sont pas forcément la même personne. Il faut déclarer ces rôles correctement et choisir une offre qui accepte cette configuration. Ne partez pas du principe qu’une assurance prise à votre nom couvre toute voiture que vous empruntez.
Quelles garanties couvre une assurance auto 24 heures ?
La responsabilité civile : les dommages causés aux autres
La responsabilité civile intervient pour les dommages causés à des tiers lors d’un accident couvert : par exemple, les dégâts à une autre voiture ou les blessures d’une autre personne. Elle ne signifie pas que la réparation de la voiture conduite sera payée, ni que les blessures du conducteur responsable seront automatiquement indemnisées.
Les protections qui changent le niveau de couverture
Selon l’offre, vous pouvez disposer de garanties contre les dommages au véhicule, le vol ou l’incendie, d’une protection du conducteur ou d’une assistance en cas de panne. Une formule dite tous risques peut offrir une protection plus large qu’une formule au tiers, mais son nom ne supprime ni les exclusions ni les limites d’indemnisation.
Avant de choisir, comparez ces éléments sur des bases identiques :
- La franchise : la somme qui reste à votre charge après un sinistre couvert. Elle peut varier selon le dommage ou le conducteur.
- Le plafond d’indemnisation : la limite de prise en charge prévue pour une garantie.
- Les exclusions : les situations, usages ou dommages que le contrat ne prend pas en charge.
- L’assistance : les circonstances dans lesquelles un dépannage ou un remorquage est prévu.
- La protection du conducteur : ses conditions d’intervention et ses limites en cas de blessure.
Exemple : si une réparation couverte coûte 1 000 € et que la franchise applicable est de 500 €, il reste en principe 500 € à votre charge. Sans garantie couvrant ce dommage, rien n’est indemnisé, quelle que soit la franchise.
Combien coûte une assurance auto pour une journée ?
Un tarif peut atteindre 30 € pour un jour. Ce repère n’est pas un prix garanti : la cotisation dépend du véhicule, du conducteur, de la durée et des protections choisies. Une voiture de valeur élevée, un profil jugé plus risqué ou des garanties étendues peuvent modifier le devis.
Le prix à la journée ne permet pas non plus de comparer directement une assurance temporaire avec une assurance annuelle. Sur une période plus longue, certaines offres courtes appliquent un coût journalier dégressif. Si vous avez besoin de la voiture pendant plusieurs jours, comparez le prix total d’un contrat couvrant toute la période avec celui d’une journée seule.
Une offre moins chère au départ peut laisser une somme bien plus importante à votre charge en cas d’accident : comparez à véhicule, conducteur, dates, pays traversés, garanties et franchise identiques.
Comment souscrire et obtenir une preuve de couverture ?
Vous pouvez chercher une offre auprès de votre assureur habituel, d’un autre assureur ou, pour une location, examiner les protections proposées par le loueur.
- Définissez le trajet : notez la date, l’heure de départ, l’heure de fin souhaitée et les pays concernés.
- Préparez les pièces : prévoyez notamment le permis du conducteur et les informations figurant sur la carte grise. L’assureur peut demander d’autres justificatifs sur votre profil.
- Renseignez les rôles et l’usage : indiquez qui souscrit, qui conduit, à qui appartient le véhicule et à quoi il servira.
- Comparez les offres : rapprochez prix total, garanties, exclusions et franchises pour une période identique.
- Finalisez la souscription : payez selon les modalités proposées et conservez la confirmation et les documents du contrat.
Certains prestataires transmettent une attestation immédiatement après la souscription. Ne prenez pas le volant avant la prise d’effet confirmée : recevoir un devis ou commencer une demande ne suffit pas à établir la couverture.
Les questions fréquentes avant de partir
Une assurance 1 jour dure-t-elle forcément 24 heures ?
Une offre peut être présentée comme une couverture de 24 heures, mais ce sont les horaires inscrits au contrat qui déterminent la période garantie. Par exemple, si le contrat indique une fin à minuit, un départ à 15 heures ne vous donne pas automatiquement une protection jusqu’à 15 heures le lendemain.
Peut-on prolonger le contrat ?
Certaines offres permettent de prolonger la couverture ou de souscrire pour plusieurs jours. La prolongation n’est pas automatique : elle doit être acceptée et prendre effet sans interruption avec la première période. Si votre retour risque d’être tardif, une durée plus longue prévue dès le départ évite de dépendre d’une prolongation de dernière minute.
Peut-on conduire à l’étranger avec une assurance d’un jour ?
Pas nécessairement. Les pays couverts et la durée minimale acceptée dépendent de l’offre. Une durée de trois jours est évoquée pour certaines couvertures à l’étranger, mais ce n’est pas une règle générale à appliquer à tous les contrats. Choisissez une formule qui mentionne les pays traversés et couvre l’intégralité du trajet, retour compris.
Que faire en cas d’accident ?
Mettez les personnes en sécurité, recueillez les informations utiles et remplissez un constat lorsque la situation le permet. Déclarez ensuite le sinistre à l’assureur dans le délai indiqué au contrat. En location ou avec une voiture prêtée, prévenez aussi le loueur ou le propriétaire du véhicule.
- Assurance auto 1 jour : prix, garanties et souscription - 10 novembre 2026
- Assurance moto ancienne : éligibilité, garanties et facteurs qui font varier le prix - 9 novembre 2026
- Assurance mécanique auto : couverture, prix et exclusions - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Bluetooth dans la voiture : 3 solutions pour moderniser votre autoradio sans changer de véhicule
 Nombre de places sur la carte grise : risques, sanctions et mise en conformité
 Remplacement de ceinture de sécurité : coûts, options et points de vigilance
 Voitures les moins volées en France : modèles peu ciblés, prise OBD et réflexes qui changent le risque