Assurance temporaire moto : durée, prix, garanties et conditions
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en moto
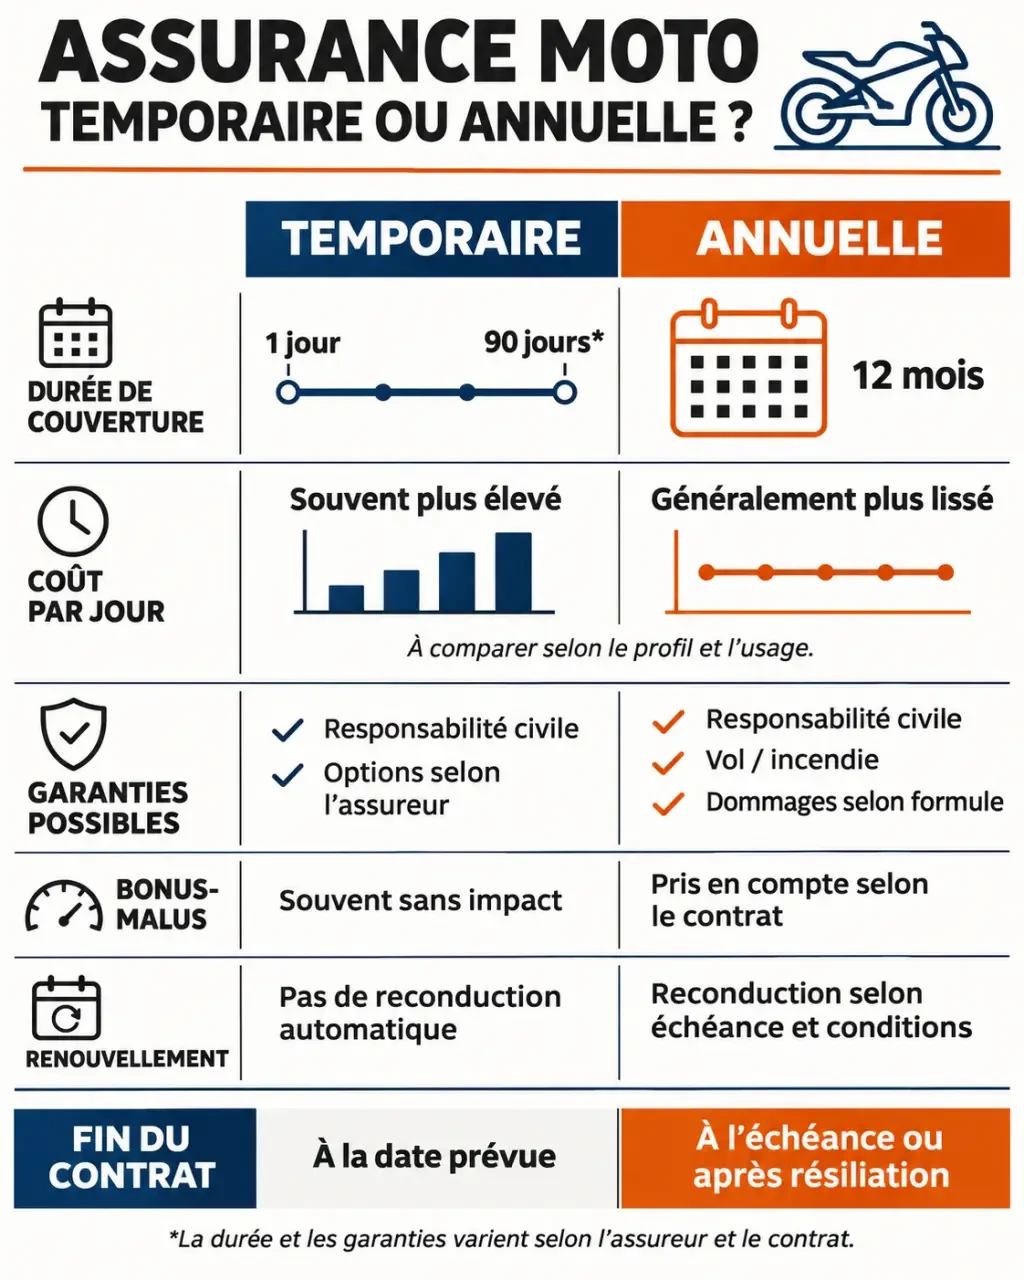
L’assurance temporaire moto couvre votre deux-roues pendant une période fixée à l’avance, par exemple pour un trajet après achat ou quelques semaines entre deux contrats. Elle comprend au minimum la responsabilité civile et s’arrête à la date prévue. Les offres vont généralement jusqu’à 90 jours, mais leurs conditions et leurs garanties varient.
Elle coûte toutefois souvent plus cher par jour qu’une assurance annuelle et ne protège pas nécessairement votre moto contre le vol ou vos propres blessures.
Comment fonctionne une assurance temporaire moto ?
Vous choisissez une date de début et une date de fin lors de la souscription. Le contrat couvre les risques prévus pendant cet intervalle, puis cesse automatiquement à son échéance. Une formule peut durer une journée, un week-end ou un mois ; la limite couramment annoncée est de 90 jours.
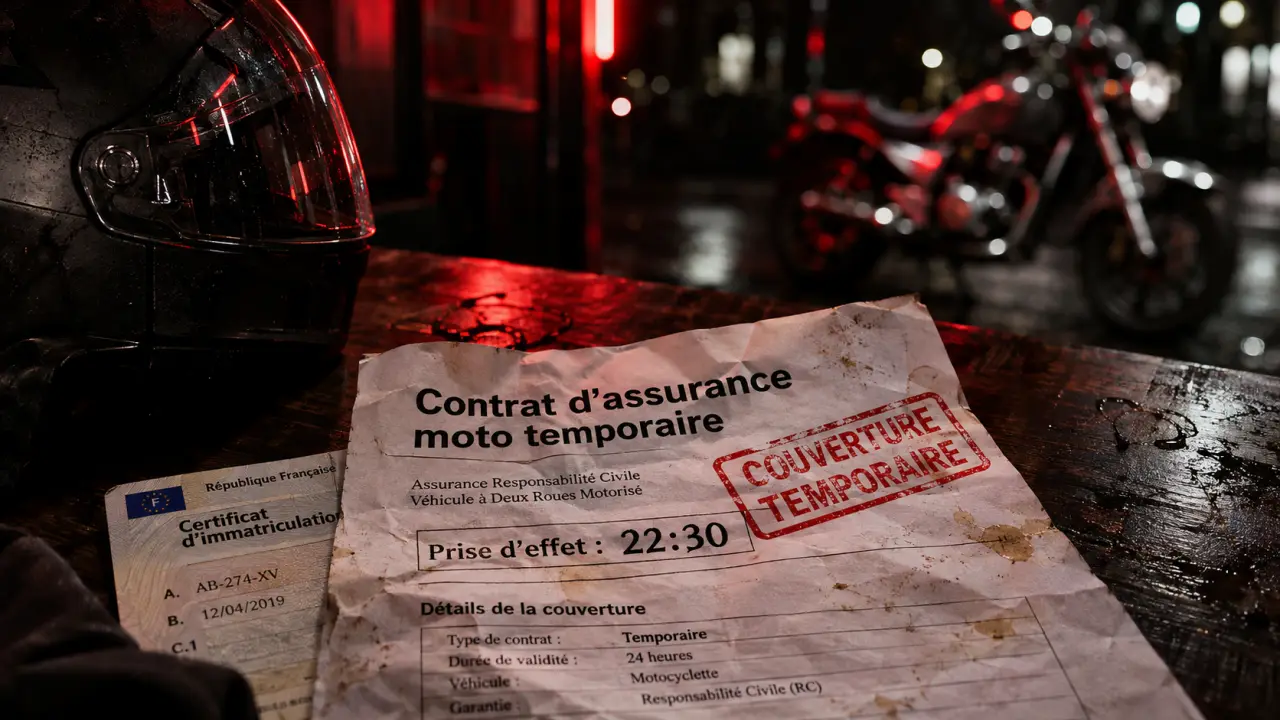
La date ne suffit pas toujours à déterminer le début ou la fin de la protection : l’heure inscrite au contrat compte aussi. Pour récupérer une moto achetée le matin, prévoyez une prise d’effet avant de partir, et non simplement le même jour.
À la différence d’une assurance annuelle, cette couverture n’a pas vocation à se reconduire automatiquement.
Quand cette couverture est-elle utile ?
- Achat d’occasion : assurer le trajet de retour avant de choisir une formule durable.
- Transition entre deux contrats : couvrir une période courte lorsque l’ancien contrat s’arrête avant le début du nouveau.
- Moto importée : disposer d’une protection pour un déplacement lié à l’importation, si le véhicule et son immatriculation sont acceptés.
- Moto de collection : couvrir une sortie précise avec un véhicule utilisé rarement.
- Voyage à l’étranger : chercher une couverture pour un pays absent du contrat habituel, si la formule temporaire accepte ce territoire.
Comprendre les obligations d’assurance auto et moto – Découvrez pourquoi l’assurance responsabilité civile est obligatoire, même pour un véhicule immobilisé, et comment choisir une formule adaptée.
Ces situations ne rendent pas automatiquement la formule temporaire la moins chère. Si vous possédez la moto toute l’année et roulez plusieurs fois, comparez-la à une assurance annuelle, y compris pour les périodes où la moto reste au garage.
Qui peut souscrire et pour quelle moto ?
L’assureur examine notamment votre âge, votre permis, vos antécédents et les caractéristiques du véhicule. Des conditions rencontrées sur le marché demandent par exemple au moins 21 ans et deux ans de permis. Certaines offres excluent aussi des conducteurs ayant subi une suspension ou une annulation.
La cylindrée et l’ancienneté de la moto peuvent limiter l’accès. Une restriction sur les petites cylindrées dans une offre ne signifie pas que tous les contrats excluent les 125 cm³. L’immatriculation et le pays de circulation comptent également, en particulier pour une moto importée.
Si votre profil ou votre véhicule est refusé, une assurance annuelle reste une piste à comparer.
Quels documents préparer ?
Les pièces demandées servent à identifier la moto, le conducteur et son parcours d’assurance. Préparez de préférence des copies lisibles :
- la carte grise ou le document d’immatriculation disponible pour le véhicule ;
- un permis de conduire adapté à la moto ;
- un relevé d’information retraçant les antécédents d’assurance ;
- une pièce d’identité et un justificatif de domicile si l’assureur les demande.
La souscription peut se faire en ligne, avec transmission électronique des justificatifs. Prévoyez aussi les dates, les heures et les pays où vous souhaitez circuler. Un devis ou l’envoi des pièces ne vaut pas, à lui seul, confirmation de couverture : attendez les documents du contrat et sa prise d’effet.
Quelles garanties couvre une assurance moto provisoire ?
La responsabilité civile indemnise les dommages causés à d’autres personnes par le véhicule. C’est la base de la couverture. Elle ne rembourse pas automatiquement la réparation de votre moto ni vos blessures si vous êtes responsable d’un accident.
| Protection | À quoi elle sert | Point d’attention |
|---|---|---|
| Responsabilité civile | Indemniser les dommages causés aux tiers | Ne remplace pas une garantie pour vos propres blessures |
| Dommages corporels du conducteur | Prévoir une indemnisation pour le conducteur blessé | Plafond, seuils et exclusions peuvent limiter la prise en charge |
| Vol et incendie | Protéger la valeur de la moto contre ces risques | Options non systématiques, parfois soumises à des conditions |
| Assistance | Organiser une aide en cas de panne ou d’accident couvert | Le dépannage et le territoire couverts varient selon la formule |
| Protection juridique | Accompagner certains litiges prévus au contrat | Distincte de la responsabilité civile et de la garantie du conducteur |
La défense juridique liée à un accident et la protection juridique pour d’autres litiges ne recouvrent pas forcément les mêmes situations. Une franchise est la somme qui reste à votre charge après un sinistre couvert ; un plafond limite, lui, le montant pris en charge.
Pour un trajet à l’étranger, le pays de destination et les pays traversés doivent figurer dans le périmètre de la garantie. Une assistance valable en France ne couvre pas nécessairement un rapatriement depuis l’étranger.
Combien coûte une assurance temporaire moto ?
Un repère relevé pour des durées allant d’un à 30 jours se situe autour de 15 à 100 euros. Cette fourchette ne constitue pas un tarif garanti : la durée exacte, la moto, le conducteur et les protections choisies peuvent faire varier le devis.
Le prix total ne suffit pas pour comparer. Une formule au tiers avec une franchise élevée et sans assistance n’offre pas la même protection qu’un contrat comprenant une garantie du conducteur et un dépannage. Comparez les offres à dates, territoire, conducteur et garanties équivalents.
Temporaire ou annuelle : faites le calcul complet
Prenons un exemple fictif : une couverture temporaire de 10 jours coûte 60 €, tandis qu’un contrat annuel comparable coûte 240 €. La première revient à 6 € par jour couvert ; la seconde représente environ 0,66 € par jour sur un an. Quatre périodes temporaires à 60 € atteindraient le prix annuel, sans couvrir les jours intermédiaires.
Ce calcul ne prouve pas qu’un contrat annuel est toujours préférable : si votre besoin se limite réellement à 10 jours et que vous n’avez plus ensuite à assurer la moto, 60 € restent moins élevés que 240 €. En revanche, incluez dans la comparaison toute période pendant laquelle le véhicule reste soumis à l’obligation d’assurance, même sans rouler.
Quels sont les avantages et les limites ?
Avantages
- Un engagement limité à la durée réelle du besoin, sans reconduction automatique.
- Des dates choisies à l’avance, adaptées à un trajet, à un week-end ou à quelques semaines.
- Une souscription possible en ligne, avec envoi électronique des justificatifs.
- Une dépense totale souvent plus faible qu’une annuelle quand l’usage se réduit vraiment à quelques jours.
Limites
- Un coût par jour généralement plus élevé qu’avec un contrat annuel.
- Des garanties parfois réduites à la responsabilité civile.
- Des conditions d’accès (âge, permis, cylindrée, pays) qui peuvent exclure certains profils ou véhicules.
- Une durée plafonnée, une prolongation non automatique et pas de bonus-malus comparable à celui d’un contrat annuel.
Bonus-malus, prolongation et fin du contrat
Le bonus-malus évolue-t-il ?
Une assurance temporaire ne permet généralement pas de constituer ou de faire évoluer un bonus-malus comme un contrat annuel. Ne choisissez donc pas cette formule en supposant qu’une courte période sans sinistre améliorera automatiquement votre coefficient.
Peut-on prolonger ou résilier avant la date prévue ?
La prolongation n’est pas automatique. Certains assureurs acceptent un nouveau contrat ou limitent le nombre de périodes successives ; d’autres imposent leurs propres conditions. Une interruption entre deux contrats laisse un trou de couverture. La résiliation anticipée n’ouvre pas forcément droit au remboursement des jours inutilisés.
Que se passe-t-il à l’échéance ?
La protection prend fin à la date et à l’heure prévues. Si vous roulez après cette limite sans autre contrat actif, vous circulez sans la couverture prévue. La fin automatique ne dispense pas non plus d’assurer une moto qui reste soumise à l’obligation d’assurance, y compris lorsqu’elle demeure immobilisée.
La marche à suivre avant de souscrire
- Délimitez le besoin : notez le premier trajet, l’heure de départ, la date de fin et les territoires traversés.
- Préparez les pièces : réunissez les documents du véhicule, votre permis et votre relevé d’information.
- Comparez les devis : rapprochez les prix pour des garanties et des durées identiques, puis examinez franchises, exclusions et plafonds.
- Organisez l’après : si vous gardez la moto, prévoyez un contrat prenant le relais sans interruption.
- Partez une fois couvert : conservez les documents reçus et respectez l’heure de prise d’effet indiquée.
Pour une moto que vous gardez plusieurs mois, le critère décisif est le coût de toute la période de possession à assurer, pas seulement celui du prochain trajet.
- Assurance temporaire moto : durée, prix, garanties et conditions - 11 novembre 2026
- Assurance auto 1 jour : prix, garanties et souscription - 10 novembre 2026
- Assurance moto ancienne : éligibilité, garanties et facteurs qui font varier le prix - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Scooter Booster : 76 kg de nervosité et les secrets de sa longévité urbaine
 Quel scooter 3 roues choisir ? Comparatif, permis et critères de sélection
 Assurance moto Kove : vol, tous risques et assistance à vérifier avant un devis en 3 minutes
 Pression pneu Bandit 600 : l’erreur de gonflage qui dégrade la tenue de route