Assurance mécanique auto : couverture, prix et exclusions
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en assurance
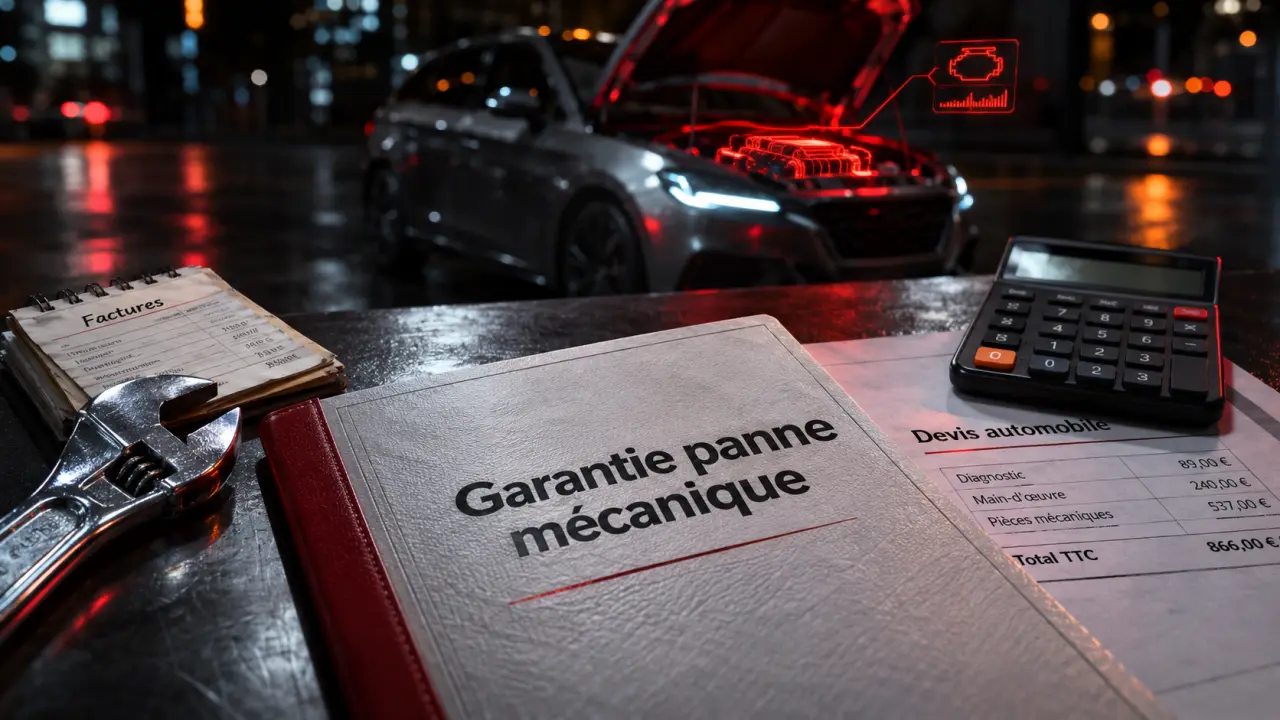
Une assurance mécanique auto aide à payer certaines réparations après une panne imprévue. Selon le contrat, elle couvre les pièces et la main-d’œuvre, mais pas forcément le dépannage. Elle est souvent facultative : une assurance auto classique ne prend donc pas automatiquement en charge la panne de votre moteur ou de votre boîte de vitesses.
Son prix peut se situer autour de 150 à 350 € par an, à titre indicatif. Avant de souscrire, regardez surtout les pièces couvertes, les exclusions, le plafond et la franchise : ces conditions déterminent ce que vous toucherez réellement.
Comment fonctionne une garantie panne mécanique ?
Cette garantie intervient lorsqu’un organe couvert tombe en panne dans les circonstances prévues au contrat. Elle peut prendre la forme d’une option ajoutée à votre assurance auto ou d’un contrat distinct. Elle concerne potentiellement les défaillances mécaniques, mais aussi électriques ou électroniques.
Estimez votre reste à charge
Saisissez les montants pour obtenir une estimation indicative en euros.
Votre estimation
- Montant pris en charge
- —
- Reste à charge pour la réparation
- —
- Coût total sur un an (cotisation + reste à charge)
- —
Calcul : prise en charge = min(max(réparation − franchise, 0), plafond). Reste à charge = réparation − prise en charge.
Cette estimation suppose que la réparation est couverte. Elle ne tient pas compte d’une éventuelle vétusté ni de règles contractuelles particulières. Elle ne constitue ni un devis ni une décision de couverture.
Après déclaration et acceptation du sinistre, l’assureur prend en charge tout ou partie de la réparation. Le règlement peut être versé au garage ou prendre la forme d’un remboursement. Une franchise, un plafond ou une réduction liée à la vétusté peuvent laisser une somme à votre charge.
La garantie ne transforme pas toutes les dépenses d’entretien en réparations assurées. Elle sert à couvrir un événement prévu par le contrat, pas à financer systématiquement les révisions ou le remplacement des consommables.
Quelles pièces et quels frais peuvent être couverts ?
Une formule peut se limiter aux organes majeurs ou inclure davantage d’équipements. Les familles suivantes figurent parmi celles que certains contrats prennent en charge :
- Motorisation et transmission : moteur, boîte de vitesses et certains éléments de transmission.
- Alimentation et refroidissement : injection et composants des circuits associés.
- Tenue de route : direction, suspension et certains éléments du freinage.
- Confort et équipements électriques : climatisation et composants électriques ou électroniques expressément prévus.
La présence d’une famille dans le contrat ne signifie pas que toutes ses pièces sont assurées. Un contrat peut, par exemple, couvrir une défaillance d’un élément du système de freinage sans payer le remplacement de plaquettes usées. Les pièces et la main-d’œuvre peuvent être incluses, avec des limites distinctes.
Et pour une voiture électrique ou hybride ?
Certains contrats prévoient la couverture du moteur de traction électrique. Cela ne signifie pas que la batterie de traction, le chargeur ou l’électronique de puissance sont automatiquement inclus. Pour ces véhicules, comparez la liste des organes assurés à celle de la garantie encore applicable aux composants électriques.
Quelles exclusions peuvent vous laisser la facture ?
Une panne visible ne suffit pas toujours à obtenir une indemnisation. L’assureur examine aussi sa cause et les conditions d’utilisation du véhicule. Les exclusions fréquentes tiennent à quatre motifs :
- Usure normale : une pièce qui se dégrade progressivement avec l’usage n’est généralement pas prise en charge au titre d’une panne imprévue.
- Défaut d’entretien : une panne liée à une révision non effectuée ou à un manque de lubrification peut être exclue.
- Usure anormale : une défaillance prématurée n’est pas nécessairement couverte ; sa cause et la définition donnée par le contrat comptent.
- Défaut antérieur ou vice caché : une garantie peut exclure un problème déjà présent avant la souscription. Un recours contre le vendeur peut être distinct de cette assurance.
Les factures de révision et le carnet d’entretien permettent de documenter le suivi de la voiture. Conservez-les avec les justificatifs de réparations : ils peuvent être demandés lors de l’étude du sinistre.
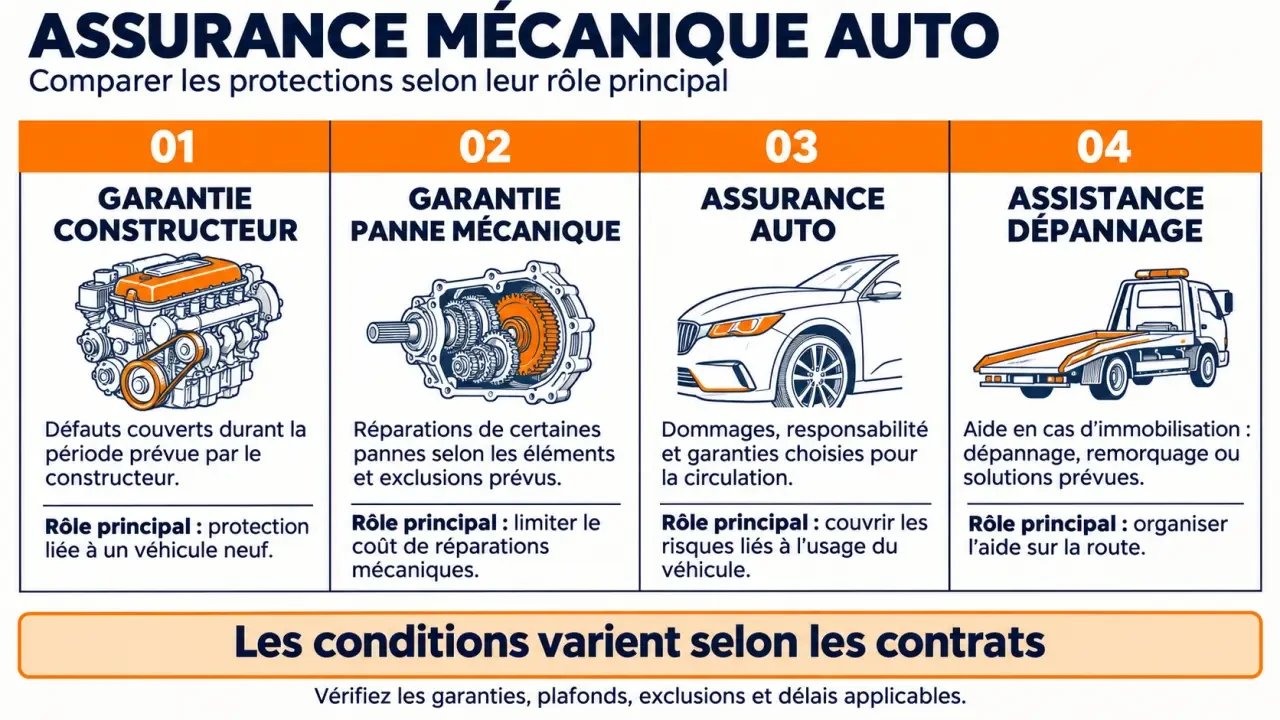
Garantie mécanique, constructeur ou assistance : que paie chacune ?
| Protection | Rôle principal | Limite à retenir |
|---|---|---|
| Garantie panne mécanique | Participe aux réparations d’une panne couverte. | Pièces, franchise, plafond et durée dépendent du contrat. |
| Garantie constructeur | Couvre certains défauts dans les conditions prévues par le constructeur. | Sa durée et son périmètre ne sont pas forcément ceux d’une garantie panne. |
| Assistance | Organise ou prend en charge le dépannage ou le remorquage prévu. | Elle ne paie pas nécessairement la réparation au garage. |
| Garantie associée à une vente | Peut protéger l’acheteur d’un véhicule selon ses conditions. | Une garantie commerciale s’ajoute aux droits légaux, sans les remplacer. |
Une assistance 0 km peut notamment intervenir pour une panne au domicile. Sans cette possibilité, une franchise kilométrique peut limiter l’intervention près de chez vous. À l’inverse, disposer d’une garantie de réparation ne signifie pas que le remorquage sera payé.
La garantie panne mécanique peut devenir intéressante à l’approche de la fin d’une garantie constructeur ou d’une garantie commerciale liée à l’achat. Le relais n’est toutefois pas automatique : les contrats peuvent couvrir des pièces différentes et imposer leurs propres conditions.
Combien coûte une assurance mécanique auto ?
Le repère de 150 à 350 € par an donne un ordre de grandeur, pas un tarif garanti. Cela représente environ 12,50 à 29 € par mois si l’on répartit simplement le coût annuel sur douze mois. Le montant proposé varie notamment avec le véhicule, son âge, son kilométrage et l’étendue des garanties.
Une formule limitée au moteur et à la boîte de vitesses ne protège pas de la même façon qu’une couverture incluant davantage d’organes électriques ou électroniques. À prix proche, le plafond et la franchise peuvent aussi changer fortement le résultat.
Exemple de reste à charge
Supposons une réparation couverte de 2 000 €, pièces et main-d’œuvre comprises. Avec une franchise de 200 €, sans autre retenue et avec un plafond suffisant, l’assureur paie 1 800 € : vous réglez 200 €.
Si le contrat limite plutôt son paiement à 1 200 € pour cette réparation, votre reste à charge atteint 800 €. Ces exemples ne comprennent ni cotisation ni éventuel abattement pour vétusté.
Quand souscrire et quels véhicules sont admissibles ?
Le bon moment est généralement avant l’apparition d’une panne et assez tôt pour tenir compte d’un éventuel délai de carence. Pendant cette période suivant la souscription, la garantie ne produit pas encore tous ses effets prévus. Une panne déjà connue ne devient pas couverte simplement parce qu’un contrat vient d’être signé.
Pour une occasion, l’admission dépend souvent de l’âge et du kilométrage au moment de la souscription. Le contrat peut aussi prévoir une limite au-delà de laquelle la couverture cesse. Une voiture ancienne ou très kilométrée n’est donc pas forcément exclue partout, mais le choix peut être plus restreint.
Un historique d’entretien incomplet complique la preuve du suivi du véhicule. Avant l’achat d’une occasion, réunissez les factures disponibles et identifiez la garantie déjà fournie avec la vente. Vous pourrez comparer ses dates et son périmètre avec ceux d’une assurance supplémentaire.
Comment choisir une garantie vraiment utile ?
Commencez par les réparations que vous auriez du mal à financer, puis confrontez-les à la valeur de votre voiture et à la durée pendant laquelle vous comptez la garder. Une cotisation répétée pendant plusieurs années représente une dépense certaine ; la réparation, elle, reste incertaine et peut être partiellement remboursée.
- Liste des pièces : privilégiez un contrat qui nomme les composants importants pour votre motorisation, pas seulement les grandes familles.
- Plafonds : distinguez la limite par panne de la limite annuelle et repérez un éventuel nombre maximal de sinistres.
- Franchise et vétusté : une somme fixe ou une réduction liée à l’âge des pièces augmente votre reste à charge.
- Carence et durée : comparez la date de début réelle de protection et les limites d’âge ou de kilométrage.
- Mobilité : repérez les conditions de remorquage et l’éventuelle mise à disposition d’un véhicule de remplacement.
- Garage et règlement : un réseau imposé, une expertise ou une avance de frais peuvent modifier la façon dont vous utilisez la garantie.
Une couverture étendue n’est pas forcément la plus adaptée si son plafond est bas ou si ses exclusions retirent les pièces qui vous préoccupent. À l’inverse, une formule ciblée peut suffire si vous souhaitez surtout limiter le coût d’une panne majeure.
Que faire en cas de panne ?
- Mettez-vous en sécurité. Si la voiture est immobilisée, contactez l’assistance prévue au contrat pour organiser l’intervention ou le remorquage.
- Déclarez la panne rapidement. Contactez l’assureur ou le gestionnaire indiqué dans vos documents avant d’autoriser les réparations.
- Faites établir un diagnostic et un devis. La procédure peut imposer un garage désigné ou une expertise avant l’accord.
- Transmettez les justificatifs demandés. Préparez notamment le devis, les documents du véhicule et les preuves d’entretien disponibles.
- Attendez l’accord prévu. Il précise les travaux acceptés et les modalités de paiement. Conservez ensuite la facture et le décompte de prise en charge.
Cette séquence évite de confondre l’autorisation de remorquer avec celle de réparer : l’intervention de l’assistance ne vaut pas automatiquement acceptation de la facture du garage.
- Assurance mécanique auto : couverture, prix et exclusions - 8 novembre 2026
- Assurance moto enduro : une chute seul n’est pas une collision couverte - 7 novembre 2026
- Course de camions : du duel en piste au week-end au Mans - 6 novembre 2026
Articles qui pourraient vous intéresser :
 Karting à Gauchy : 300 mètres de piste et 7 minutes pour battre le record
 Assurance auto suisse en 5 lettres : la solution pour vos mots croisés
 Frein qui siffle au freinage doux : 4 causes fréquentes et comment retrouver le silence
 Bien assurer son véhicule à La Réunion : les garanties adaptées aux routes, au climat et à votre budget