Assurance moto enduro : une chute seul n’est pas une collision couverte
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en moto
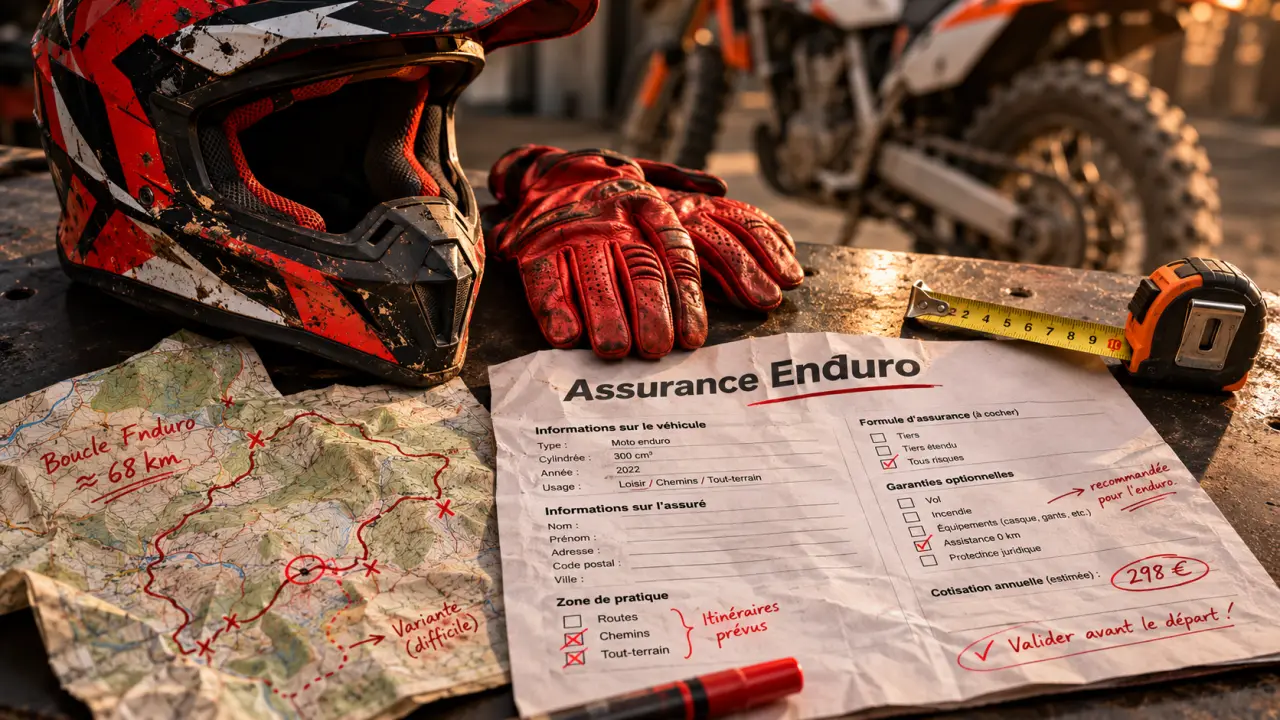
Une assurance moto enduro doit correspondre à vos lieux de pratique autant qu’à la valeur de votre machine. La responsabilité civile est obligatoire, même pour une utilisation principalement hors route, mais elle ne protège ni automatiquement votre moto ni vos propres blessures. Avant de demander un devis, vérifiez trois points : les terrains couverts, les accidents indemnisés et la protection corporelle du pilote.
Identifier votre moto et vos parcours avant de comparer
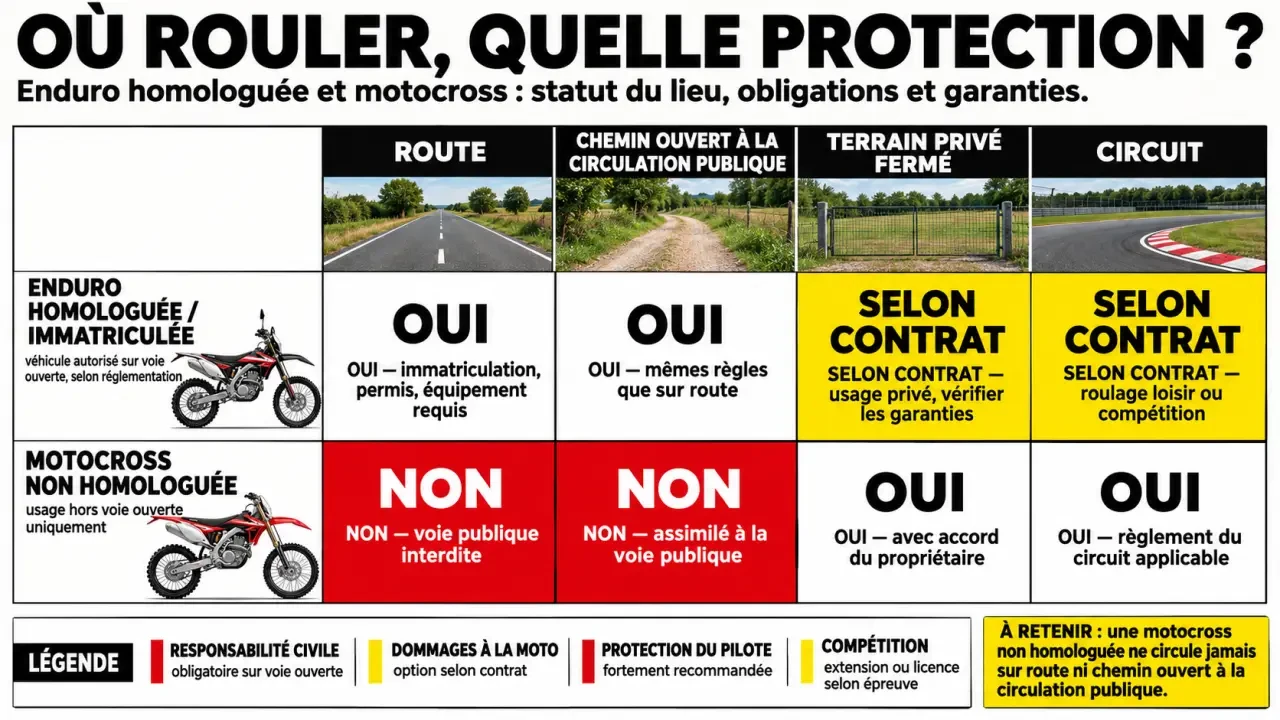
Une enduro homologuée et immatriculée peut circuler sur route et sur les chemins ouverts à la circulation publique, sous réserve de respecter les règles applicables. Une moto-cross non homologuée n’est pas autorisée sur la voie publique : elle nécessite une pratique sur terrain adapté et une assurance correspondant à cet usage. Le simple équipement en pneus à crampons ne permet donc pas de choisir le bon contrat.
La responsabilité civile couvre les dommages causés aux tiers, pas l’ensemble des conséquences d’une sortie. L’usage occasionnel ou le stationnement prolongé ne justifient pas, à eux seuls, de supprimer l’assurance. AMV rappelle que le défaut d’assurance expose notamment à une amende pouvant atteindre 3 750 €.
Route, chemins et circuit : demander une réponse précise
Un chemin praticable n’est pas nécessairement ouvert à la circulation motorisée. AMV renvoie à l’article L362-1 du code de l’environnement pour les règles de circulation dans les espaces naturels. Vérifiez les restrictions locales et distinguez une voie privée ouverte au public d’un terrain privé fermé : l’autorisation du propriétaire ne suffit pas à établir votre couverture d’assurance.
Déclarez séparément randonnée, entraînement, roulage libre sur circuit et compétition. Chez AMV, les compétitions ne sont pas couvertes par l’offre enduro présentée. Pour un circuit ou une pratique en club, demandez une confirmation écrite des garanties applicables ; ne présumez pas que l’assurance de l’organisateur remplace votre protection personnelle.
Le permis dépend aussi de la puissance
Pour une 125 cm³ limitée à 11 kW, le permis A1 constitue notamment une possibilité. Le permis B peut également convenir sous conditions, généralement après 2 ans et une formation de 7 heures, avec des dispenses possibles. Le permis A2 concerne les motos limitées à 35 kW, avec un rapport puissance/poids maximal de 0,2 kW/kg et d’autres conditions techniques. L’accès au permis A suppose notamment 2 ans de permis A2 et la formation requise. Faites vérifier votre situation avec les caractéristiques exactes de la moto.
Comparer les accidents couverts, pas seulement les noms des formules
Les appellations commerciales ne suffisent pas pour comparer deux devis. Une garantie dommages collision peut sembler proche d’une couverture tous accidents, alors que leur différence devient décisive lors d’une chute sans autre véhicule impliqué.
| Garantie | Protection recherchée | Point à vérifier |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | Usages déclarés et lieux couverts |
| Vol et incendie | Indemnisation de la moto après un événement garanti | Antivol, stationnement, franchise et valeur retenue |
| Dommages collision | Dégâts à la moto lors d’une collision répondant au contrat | Chez AMV, présence d’un tiers identifié |
| Dommages tous accidents | Protection plus étendue des dommages matériels | Éligibilité de l’enduro, exclusions et pratique autorisée |
Chez AMV, les enduros de plus de 50 cm³ peuvent accéder aux formules responsabilité civile, vol/incendie et dommages collision. Pour une enduro de 50 cm³, l’offre décrite se limite à la responsabilité civile. AMV ne propose pas de formule tous risques pour cette catégorie de moto.
Une glissade seul dans un virage ou une chute sur une pierre ne répond donc pas à la définition AMV d’une collision avec un tiers identifié. APRIL Moto mentionne, de son côté, des dommages tous accidents parmi ses garanties : leur disponibilité pour votre véhicule et votre pratique doit être confirmée par le devis.
Pour le vol/incendie, AMV indique une indemnisation à la valeur de remplacement à dire d’expert, ou à la valeur à neuf pendant les 6 premiers mois, sous déduction de franchise. La valeur à dire d’expert correspond à une évaluation du véhicule, pas nécessairement à son prix d’achat. Demandez toujours le montant de franchise applicable.
Protéger le pilote et organiser un dépannage réellement possible
La protection corporelle mérite un examen distinct de celle de la moto. La responsabilité civile du véhicule ne constitue pas une assurance personnelle du conducteur responsable d’un accident ou victime d’une chute seul. Une individuelle pilote peut compléter le contrat, selon les événements garantis et les seuils prévus.
Chez AMV, cette protection peut verser un capital en cas de déficit fonctionnel permanent ou de décès consécutif à un accident, avec un maximum annoncé de 800 000 €. Ce plafond n’est pas un montant automatiquement versé : l’indemnisation dépend des conditions contractuelles et des conséquences du dommage corporel.
Pensez votre protection par strates : votre corps, vos équipements, la moto, puis son évacuation. Lors d’une même chute, chaque couche peut relever d’une garantie différente. Un casque indemnisé ne signifie pas que vos blessures le seront ; une moto garantie contre les dommages n’implique pas qu’un dépanneur viendra la chercher au fond d’un sentier. Cette lecture permet de repérer les zones non couvertes entre plusieurs garanties apparemment rassurantes.
AMV affiche des plafonds de 250 € pour le casque, 70 € pour les gants et 500 € pour le gilet airbag, selon les conditions de son offre. Comparez-les au coût de remplacement de votre équipement. La défense pénale, le recours et la protection juridique y sont également mentionnés avec un montant total maximal de 20 000 €, à examiner séparément de l’indemnisation corporelle.
L’assistance 0 km ne signifie pas une intervention partout. Proposée en option chez AMV, elle prévoit une intervention sur routes carrossables, notamment pour panne, accident ou crevaison. La Mutuelle des Motards mentionne également une assistance 0 km dans son contrat tout-terrain. Demandez qui organise et finance le rapatriement depuis un lieu inaccessible au véhicule de dépannage.
Choisir votre devis selon la valeur, le stationnement et la pratique
Il n’existe pas de tarif pertinent sans profil précis. Le modèle, la cylindrée, la première mise en circulation, le lieu de stationnement, les garanties et la sinistralité influencent la cotisation. Comparez des devis établis avec les mêmes déclarations et les mêmes franchises.
- Moto ancienne de faible valeur : arbitrez le coût des garanties matérielles face à l’indemnisation possible, sans négliger le pilote.
- Enduro récente exposée au vol : examinez la garantie vol, les antivols exigés et les conditions de stockage.
- Sorties régulières : privilégiez une définition explicite des usages couverts et une assistance compatible avec vos parcours.
- Compétition : recherchez une couverture spécifique et vérifiez l’articulation avec celle de l’organisateur.
Préparez votre permis, la carte grise, le relevé de sinistres demandé et une description fidèle de vos usages. AMV propose un devis en ligne gratuit et sans engagement ; APRIL Moto annonce une estimation en 3 minutes. La Mutuelle des Motards permet aussi un échange par téléphone ou en Maison des Motards pour préciser une pratique tout-terrain.
Avant de souscrire, obtenez les conditions générales et particulières, puis vérifiez exclusions, plafonds, franchises et date de prise d’effet. Demandez notamment une réponse écrite sur la chute seul, le vol au lieu de stockage et les terrains fréquentés. Le bon contrat est celui dont les limites restent acceptables pour votre pratique, pas simplement celui qui affiche la cotisation la plus basse.
- Assurance moto enduro : une chute seul n’est pas une collision couverte - 7 novembre 2026
- Course de camions : du duel en piste au week-end au Mans - 6 novembre 2026
- Arrêter une assurance voiture sans laisser son véhicule sans couverture - 5 novembre 2026
Articles qui pourraient vous intéresser :
 Motos de police : les secrets techniques des modèles BMW et Yamaha en service
 Bandes réfléchissantes sur casque moto : 4 règles pour éviter l’amende et rester visible
 Réparation de scooter : comment choisir un professionnel fiable et obtenir un devis rapide
 6 000 ou 12 000 km : le tableau d’entretien Suzuki à ne pas confondre