Arrêter une assurance voiture sans laisser son véhicule sans couverture
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en auto
Pour arrêter une assurance voiture, il faut choisir le bon motif de résiliation, respecter son délai et organiser la suite si vous conservez le véhicule. Après une année d’assurance, vous pouvez changer d’assureur sans attendre l’échéance et sans pénalité. Avant ce terme, une vente ou certains changements de situation peuvent également permettre de mettre fin au contrat. Bloquer les prélèvements ne remplace jamais une demande de résiliation.
Commencez par vérifier l’ancienneté du contrat et l’échéance
Retrouvez vos conditions particulières et votre dernier avis d’échéance. Vérifiez la date de souscription, l’échéance annuelle et le préavis : la date d’échéance ne correspond pas nécessairement à l’anniversaire de la signature.
Après un an, le nouvel assureur organise le changement
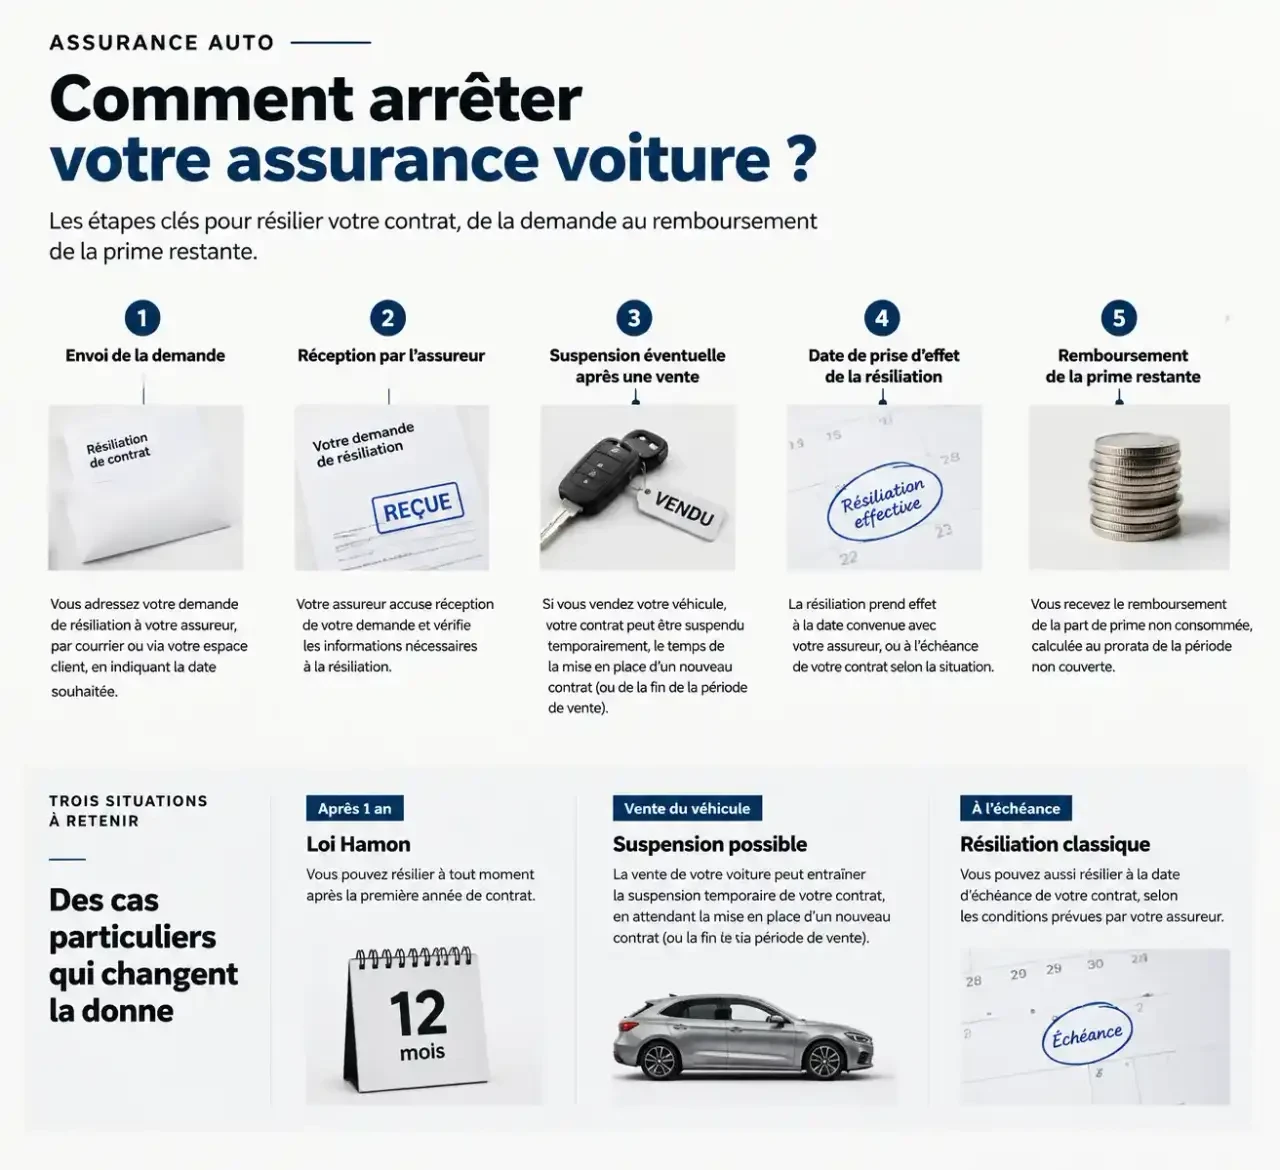
La loi Hamon permet de résilier à tout moment après une année d’assurance, sans frais ni pénalités. Si vous gardez votre voiture et changez d’assurance obligatoire, confiez les formalités au nouvel assureur : il doit veiller à la continuité de la couverture. Selon ABE Infoservice, la résiliation prend effet un mois après la réception de la notification par l’ancien assureur.
Avant de souscrire, comparez les franchises, exclusions, plafonds d’indemnisation et conditions d’assistance, pas seulement la cotisation. Demandez votre relevé d’informations pour transmettre vos antécédents au nouvel assureur. MAAF indique le délivrer sous 15 jours après une demande expresse.
À l’échéance, surveillez le préavis et l’avis de renouvellement
La résiliation annuelle suppose généralement un préavis de deux mois, comme le rappellent ABE Infoservice et MAAF. Vérifiez la date limite indiquée dans vos documents plutôt que de calculer à partir du prochain prélèvement.
La loi Chatel protège les particuliers lorsque l’information sur le renouvellement arrive trop tard. Si l’avis est envoyé moins de 15 jours avant la date limite de résiliation, ou après celle-ci, vous disposez de 20 jours à compter de son envoi pour dénoncer la reconduction. Conservez l’enveloppe et son cachet postal, ou la preuve électronique. En l’absence d’information conforme, la résiliation est possible sans pénalité après la reconduction, selon les conditions du dispositif.
Vente, changement de vie : choisissez le motif qui correspond réellement
Avant un an, vouloir payer moins cher ne suffit pas, à lui seul, pour rompre le contrat. Un événement précis peut cependant ouvrir un droit de résiliation. Le justificatif et la date d’effet dépendent alors du motif.
Résilier son assurance auto après la vente du véhicule – Découvrez les démarches à effectuer et les justificatifs à fournir pour résilier votre assurance et obtenir le remboursement du trop-perçu.
| Situation | Démarche et justificatif | Délai à retenir |
|---|---|---|
| Vente du véhicule | Notifier la cession et demander la résiliation avec le certificat de cession. | Prise d’effet 10 jours après réception de la demande. |
| Changement de situation admissible | Expliquer le lien avec le risque assuré et joindre une preuve de l’événement. | Demande dans les 3 mois ; effet un mois après réception. |
| Diminution du risque | Demander d’abord une baisse de prime ; résilier si l’assureur la refuse. | Effet 30 jours après la dénonciation. |
| Vol ou destruction | Déclarer le sinistre et transmettre les pièces demandées, notamment le certificat de destruction si nécessaire. | À vérifier selon les garanties et les circonstances. |
Après une vente, suspension et résiliation sont distinctes
ABE Infoservice décrit une suspension du contrat le lendemain de la vente à zéro heure. Cette suspension ne remplace pas la demande de résiliation : informez rapidement votre assureur de la date de cession et conservez la preuve d’envoi. Sans résiliation ni remise en vigueur pour un autre véhicule, le contrat prend fin de plein droit après six mois.
Un changement personnel doit modifier le risque couvert
Un déménagement, un changement de situation ou de régime matrimonial, de profession, un départ à la retraite ou une cessation définitive d’activité peuvent justifier une résiliation. Mais l’événement doit faire disparaître des risques directement liés à la situation antérieure. Un déménagement ne donne donc pas automatiquement droit à résilier.
Si votre usage diminue, demandez d’abord une révision de la cotisation. Le refus de réduire la prime malgré une diminution du risque peut permettre de résilier. Une hausse de tarif, en revanche, n’ouvre pas systématiquement ce droit : consultez la clause correspondante et ses exclusions. Après un vol ou une destruction, ne présumez pas non plus que toute cotisation devient immédiatement remboursable, notamment lorsqu’une indemnisation intervient.
Envoyez une demande traçable avec les bonnes pièces
Utilisez le canal prévu par votre assureur : courrier, notification électronique, espace client ou déclaration en agence selon les modalités admises. Lorsqu’une fonctionnalité de résiliation en ligne est légalement applicable, elle doit être accessible. Un appel peut renseigner sur la procédure, mais obtenez toujours une confirmation durable de votre démarche.
Indiquez votre identité, le numéro du contrat, l’immatriculation, le motif et la date de l’événement. Joignez le justificatif utile, sans multiplier les documents sans rapport. Pour un changement d’assureur après un an, laissez votre nouvel assureur effectuer la notification plutôt que de lancer deux procédures parallèles.
Un modèle à adapter pour une demande directe
Objet : demande de résiliation du contrat automobile [numéro]
Madame, Monsieur, je vous notifie ma demande de résiliation du contrat automobile [numéro], concernant le véhicule immatriculé [immatriculation], en raison de [motif], survenu le [date]. Vous trouverez en pièce jointe [justificatif]. Je vous remercie de confirmer par écrit la date effective de résiliation et de procéder, le cas échéant, au remboursement de la cotisation correspondant à la période non couverte. Merci également de me transmettre mon relevé d’informations. [Nom, coordonnées, date et signature selon le support.]
Protégez la transition, même si la voiture ne roule plus
Une voiture immobilisée n’est pas automatiquement dispensée d’assurance. Le stationnement dans un garage privé ou l’absence d’utilisation ne suffisent pas à supprimer l’obligation. Si vous conservez un véhicule soumis à cette obligation, maintenez au minimum une responsabilité civile adaptée.
Le garage peut donner l’impression d’un cocon : voiture à l’abri, clés rangées, déplacements arrêtés. Pourtant, cette protection matérielle ne remplace pas la protection juridique. Avant de supprimer le contrat, distinguez trois situations : véhicule simplement remisé, véhicule vendu, véhicule définitivement détruit. Ce classement évite de confondre « je ne conduis plus » avec « je n’ai plus rien à assurer ».
Ne cessez pas de payer pour forcer la clôture. Après une mise en demeure pour impayé, les garanties peuvent être suspendues au bout de 30 jours, puis le contrat résilié après 40 jours. La dette ne disparaît pas pour autant. L’assureur peut aussi résilier dans d’autres situations encadrées, notamment à l’échéance ou après certains sinistres : toute résiliation à son initiative n’est donc pas une sanction pour impayé.
Contrôlez la date de fin et le remboursement
Votre dossier n’est terminé qu’une fois la date d’effet confirmée. La suspension interrompt les garanties sans nécessairement mettre fin au contrat ; la résiliation clôt le contrat. Vérifiez précisément ce que l’assureur a enregistré.
- Conservez la demande, ses pièces et la preuve de notification.
- Vérifiez que le nouveau contrat commence sans interruption de couverture.
- Contrôlez le décompte final et les derniers prélèvements.
- Réclamez la portion de prime remboursable si elle reste due.
Pour une résiliation après un an, ABE Infoservice rappelle que la part de cotisation correspondant à la période postérieure à la résiliation doit être remboursée dans les 30 jours suivant sa prise d’effet. Pour les autres motifs, vérifiez les règles applicables et le décompte reçu. En cas d’écart, adressez une réclamation écrite avec vos preuves avant de saisir, si nécessaire, le médiateur compétent.
- Arrêter une assurance voiture sans laisser son véhicule sans couverture - 5 novembre 2026
- Plaques noires : l’âge du véhicule ne suffit pas pour rouler en règle - 4 novembre 2026
- Compétition automobile : du sprint à l’endurance, choisir son terrain de course - 3 novembre 2026
Articles qui pourraient vous intéresser :
Peugeot 208 noire : pourquoi ce choix esthétique domine le marché et comment l’acquérir
 Nettoyer son tableau de bord : 3 méthodes pour protéger les matériaux et éviter les traces
 Kia hybride prix : du Niro à 12 999 € au Sportage à 36 790 €
 Pneus 4 saisons : pourquoi ils montrent vite leurs limites en montagne, en hiver rigoureux et par forte chaleur