Assurance quad dès 7,53 € par mois : réduire le prix sans sacrifier la couverture
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en assurance
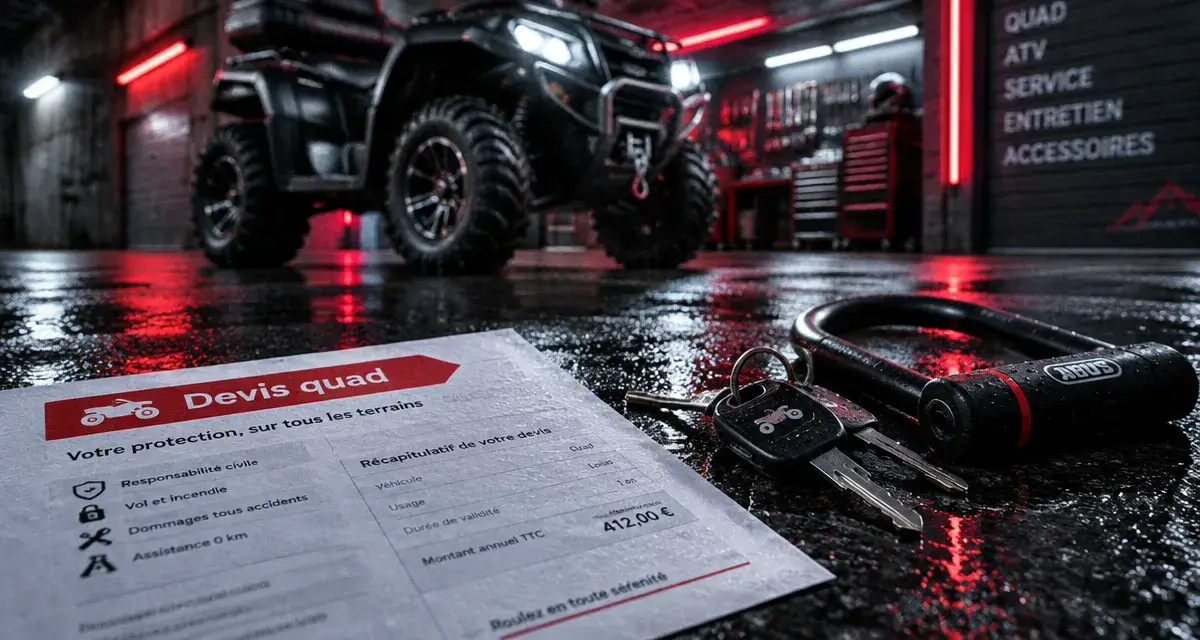
Une assurance quad pas chère ne se résume pas à la cotisation affichée. Pour obtenir un tarif adapté, comparez le niveau de garanties, la franchise et les conditions d’usage du véhicule. La responsabilité civile est indispensable, mais un quad exposé au vol, utilisé loin du domicile ou acheté récemment peut nécessiter une protection plus étendue.
Le prix d’une assurance quad : un tarif d’appel, puis un devis personnalisé
APRIL Moto affiche une formule Essentielle à partir de 7,53 €/mois, une formule Équilibre à partir de 12,42 €/mois et une formule Tous risques à partir de 19,03 €/mois. Ces montants offrent un repère pour comparer les niveaux de couverture. Ils ne garantissent pas le prix obtenu par tous les conducteurs et pour tous les quads.
Le tarif final dépend notamment du modèle, de la cylindrée, de la valeur du véhicule, de son ancienneté, du lieu de stationnement et de son utilisation. Le profil du conducteur compte aussi : âge, expérience, antécédents de sinistres et coefficient de bonus-malus influencent la prime. Un jeune conducteur, un quad sportif ou un véhicule stationné à l’extérieur n’obtiendront pas nécessairement le même résultat qu’un quad utilitaire rangé dans un garage fermé.
Ce qui fait réellement varier la cotisation
- La valeur du quad : plus elle est élevée, plus les garanties vol et dommages peuvent coûter cher.
- L’usage déclaré : loisirs occasionnels, déplacements sur voie publique, activité utilitaire ou professionnelle n’impliquent pas les mêmes risques.
- Le type de véhicule : quad léger, quad lourd, quad sportif, SSV ou buggy doivent être précisément renseignés.
- Le stationnement : un garage sécurisé et des mesures antivol peuvent peser dans l’évaluation du risque.
- Le niveau de franchise : une franchise plus importante peut réduire la cotisation, mais augmente le reste à charge après un sinistre.
Demandez plusieurs devis avec des garanties comparables. Comparer uniquement le prix mensuel sans vérifier la franchise, les plafonds d’indemnisation ou les exclusions peut donner une vision trompeuse du coût réel. Deux contrats affichant une cotisation proche peuvent laisser des montants très différents à payer après un vol ou un accident.
Choisir la formule qui protège le nécessaire sans payer trop cher
La formule la moins chère couvre généralement les dommages causés aux autres. Elle peut convenir à un quad ancien ou de faible valeur, si vous acceptez de financer vous-même les réparations de votre véhicule après un accident responsable ou sans tiers identifié.
| Formule | Ce qu’elle couvre principalement | Pour quel usage ? |
|---|---|---|
| Responsabilité civile | Dommages corporels et matériels causés aux tiers et au passager | Quad ancien, faible valeur, budget serré |
| Tiers avec vol-incendie | Socle au tiers, plus vol, tentative de vol et incendie selon le contrat | Quad stationné à domicile ou transporté régulièrement |
| Tous risques | Garanties précédentes et dommages au quad, y compris dans certains accidents sans tiers identifié | Quad récent, financé, coûteux ou difficile à remplacer |
Le tiers : économique, mais limité pour votre quad
La responsabilité civile est la garantie minimale. Elle indemnise les dommages que vous causez à autrui, mais ne protège pas automatiquement le conducteur ni le quad assuré. Elle reste obligatoire, même lorsque le véhicule est peu utilisé. Le défaut d’assurance peut entraîner une amende annoncée jusqu’à 3 750 €.
Cette formule répond surtout à une logique de budget. Elle peut être cohérente lorsque le quad a déjà perdu une grande partie de sa valeur ou lorsque son remplacement ne représenterait pas une dépense difficile à supporter. En revanche, elle laisse à votre charge les dommages subis par le véhicule dans de nombreuses situations.
Vol-incendie ou tous risques : évaluer le coût d’un sinistre
Une garantie vol-incendie est pertinente si le remplacement du véhicule serait difficile à assumer. Vérifiez si le contrat prévoit aussi le vol de pièces, le vandalisme, les conditions d’antivol exigées et l’application de la vétusté. La formule tous risques prend davantage de sens pour un quad récent ou de forte valeur. Elle peut couvrir les dommages tous accidents, même lorsque votre responsabilité est engagée ou qu’aucun tiers n’est identifié.
La cotisation, la franchise et le plafond d’indemnisation répartissent le coût du sinistre entre l’assureur et l’assuré. Abaisser la prime en choisissant une franchise élevée peut être cohérent si vous disposez d’une épargne de secours. Sur un quad indispensable à une activité ou difficile à réparer, une économie mensuelle modeste peut toutefois devenir coûteuse au premier choc, vol ou immobilisation.
Les garanties à examiner avant de signer un devis
Au-delà de la formule, les garanties complémentaires déterminent la qualité réelle de l’assurance quad. Lisez-les avec attention, surtout si vous roulez hors des trajets habituels ou transportez des équipements coûteux. Les conditions d’intervention, les plafonds et les exclusions comptent autant que le nom de l’option.
Assistance, protection du pilote et équipements
L’assistance peut intervenir après un accident, une panne, une crevaison ou une perte de clés, selon les conditions souscrites. L’assistance 0 km est utile si vous souhaitez être dépanné dès votre domicile, mais elle n’est pas systématiquement incluse. À la Mutuelle des Motards, l’assistance est annoncée à 50 km, et à 0 km en cas d’accident.
La protection corporelle du conducteur est tout aussi importante. La responsabilité civile indemnise les tiers, pas nécessairement vos propres blessures en cas d’accident responsable. APRIL Moto annonce une protection corporelle jusqu’à 600 000 €, avec un capital décès de 30 000 €, selon les garanties. À la Mutuelle des Motards, les niveaux de protection conducteur vont jusqu’à 80 000 €, 200 000 € ou 500 000 € selon la formule retenue.
Le casque, les gants, le gilet airbag et les accessoires hors série représentent aussi un budget. Certaines offres prévoient des garanties dédiées. AMV annonce notamment une prise en charge du casque jusqu’à 250 €, des gants jusqu’à 70 € et du gilet airbag jusqu’à 500 €. Contrôlez les plafonds, les justificatifs demandés et la franchise applicable avant de choisir l’option.
Franchise, vétusté et valeur à neuf : les détails qui changent l’indemnisation
La franchise est la somme qui reste à votre charge après un sinistre garanti. Elle peut être fixe ou varier selon la garantie. Une offre très attractive mérite donc d’être examinée sous cet angle. Vérifiez aussi le mode d’indemnisation : valeur vénale, vétusté déduite ou valeur à neuf.
AMV mentionne une valeur à neuf de 6 ou 18 mois selon la garantie. Cette différence peut peser après le vol ou la destruction d’un quad récent. Regardez également les plafonds applicables aux accessoires et aux équipements, ainsi que les éventuelles conditions liées au stationnement ou aux dispositifs antivol.
Quad homologué, non homologué, SSV : déclarer le bon véhicule et le bon usage
Un quad homologué peut circuler sur la voie publique dans les conditions prévues pour sa catégorie. Un quad non homologué est destiné à un usage sur terrain privé ou dans un cadre autorisé, mais il doit aussi être assuré. Les assureurs n’acceptent pas tous les mêmes véhicules. Quad de loisir, utilitaire, sportif, SSV et buggy doivent faire l’objet d’une vérification d’éligibilité avant la souscription.
Les caractéristiques du véhicule doivent être renseignées avec précision. Un quad léger peut avoir une cylindrée inférieure à 50 cm³, une vitesse limitée à 45 km/h et un poids inférieur à 350 kg. Un quad lourd dépasse 50 cm³, pèse entre 350 kg et 550 kg et sa vitesse est limitée à 80 km/h. Ces catégories peuvent aussi différer par leur capacité maximale, avec 2 personnes pour un quad léger et 4 pour un quad lourd.
Déclarez sans approximation l’usage réel du véhicule. Une utilisation professionnelle, agricole, sportive ou sur terrain tout-terrain peut être encadrée par des conditions spécifiques. Vérifiez aussi la territorialité, les limites de circulation, les exclusions liées à la compétition et les restrictions hors route. Un contrat économique n’a d’intérêt que s’il vous couvre là où vous roulez effectivement.
Obtenir un devis rapide sans fausser la comparaison
Préparez les informations nécessaires pour recevoir un devis d’assurance quad pertinent : marque et modèle, cylindrée, année de mise en circulation, valeur estimée, homologation, mode de stationnement, usage, permis, date d’obtention et antécédents d’assurance. Pour un SSV ou un buggy, indiquez précisément la catégorie et les caractéristiques du véhicule.
- Demandez un devis avec la responsabilité civile seule pour identifier le prix plancher.
- Refaites la simulation avec vol-incendie si le quad est exposé ou difficile à remplacer.
- Comparez une formule tous risques pour un véhicule récent, financé ou de forte valeur.
- Contrôlez, à garanties égales, les franchises, plafonds, assistance et protection du conducteur.
- Relisez les conditions liées au vol, au stationnement, à l’usage tout-terrain et aux équipements.
Le devis personnalisé permet d’ajuster les options utiles et d’éviter de payer pour des garanties superflues. Il sert aussi à vérifier l’éligibilité du véhicule, notamment lorsqu’il s’agit d’un quad non homologué, d’un SSV ou d’un buggy. Fournissez des informations exactes dès la simulation, car une différence entre l’usage déclaré et l’usage réel peut modifier la portée des garanties.
La meilleure assurance quad pas chère est celle dont le prix reste supportable après un sinistre. Le tarif le plus bas n’est pertinent que si la franchise, les plafonds et les exclusions correspondent à votre situation. Comparez donc le coût mensuel avec le niveau de protection dont vous avez réellement besoin.

Articles qui pourraient vous intéresser :
 Lame de ressort : comment éviter l’affaissement, sécuriser la charge et choisir le bon modèle ?
 Voiture classée RSV : 3 options pour gérer votre véhicule accidenté et sécuriser votre indemnisation
 H2R Equipements : 1200 avis clients passés au crible pour évaluer la fiabilité du site
 Assurance moto roadster : les garanties indispensables pour protéger votre machine et votre budget