Bien assurer son véhicule à La Réunion : les garanties adaptées aux routes, au climat et à votre budget
À La Réunion, une assurance auto ne se choisit pas seulement en fonction de son prix. Entre les fortes pluies, les routes sinueuses des hauts, le risque de vol et le coût potentiel des réparations, le contrat doit correspondre à votre véhicule, à vos trajets et à votre budget. L’objectif est simple : être protégé lorsque l’imprévu survient, sans découvrir trop tard une exclusion ou une franchise difficile à assumer.
La responsabilité civile est obligatoire, mais rarement suffisante
Comme partout en France, tout véhicule terrestre à moteur doit être assuré au minimum avec une responsabilité civile. Cette garantie indemnise les dommages matériels et corporels causés aux tiers lorsque vous êtes responsable d’un accident. Rouler sans assurance expose notamment à une amende pouvant atteindre 3 750 €.
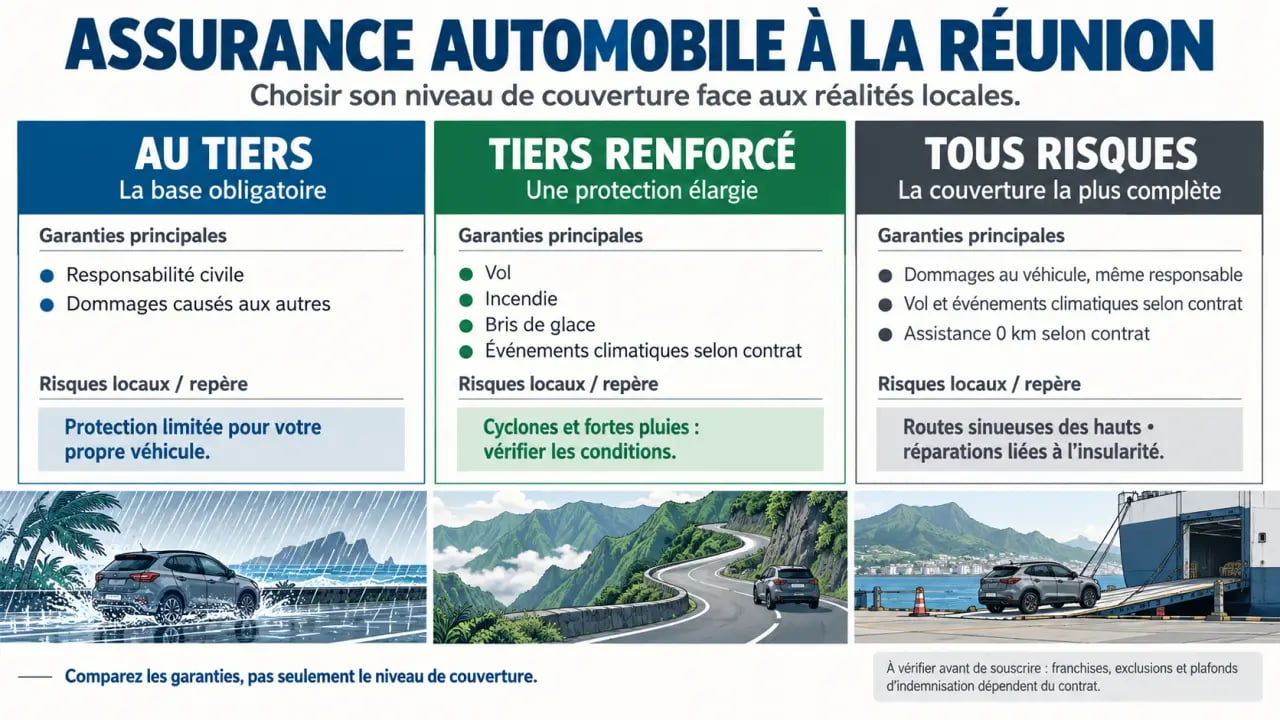
En revanche, la formule au tiers ne rembourse généralement ni les dégâts sur votre propre voiture après un accident responsable, ni le vol, ni le vandalisme, ni le bris de glace. Elle peut convenir à un véhicule ancien de faible valeur, à condition d’accepter de financer vous-même son remplacement ou ses réparations après un sinistre non couvert. Pour une voiture récente, utilisée chaque jour ou encore financée, cette protection peut rapidement montrer ses limites.
Les risques réunionnais à traduire en garanties concrètes
Climat, relief et immobilisation du véhicule
La saison cyclonique, de novembre à avril, rappelle l’intérêt de lire précisément les garanties liées aux événements climatiques. La garantie catastrophes naturelles intervient sous réserve d’une reconnaissance officielle de l’événement. Selon les contrats, les dommages causés par la tempête, la grêle ou les fortes pluies peuvent relever de garanties distinctes. Vérifiez donc les conditions applicables, les exclusions et le montant de la franchise avant de souscrire.
Les routes étroites, les lacets, les chutes de pierres et les secteurs plus isolés augmentent aussi l’intérêt d’une assistance 0 km. Elle permet d’être dépanné même devant son domicile, sans distance minimale à respecter en cas de panne. Demandez également si le remorquage, le véhicule de remplacement et l’assistance 24h/24 sont inclus ou proposés en option. Cette vérification compte davantage lorsque vos trajets passent régulièrement par les routes des hauts ou des zones éloignées d’un garage.
Vol, vandalisme et réparations plus complexes
Une garantie vol et vandalisme mérite d’être envisagée si le véhicule stationne souvent dehors, dans une zone peu sécurisée, ou s’il conserve une valeur importante. Vérifiez les dispositifs antivol exigés, les justificatifs demandés après un vol et la méthode d’indemnisation : valeur à dire d’expert, vétusté ou plafond contractuel. Ces modalités peuvent modifier sensiblement le montant réellement versé.
L’insularité ajoute une contrainte souvent oubliée : une réparation dépend parfois d’une pièce détachée, de son acheminement et de la disponibilité d’un garage. Une assurance efficace protège donc plusieurs aspects de votre mobilité : le dommage lui-même, le remorquage, l’éventuel prêt de véhicule et l’accompagnement pendant l’expertise. Cette lecture globale est particulièrement utile pour un véhicule importé ou indispensable aux trajets professionnels. Le modèle, son origine et la disponibilité de ses pièces peuvent aussi influencer l’acceptation du risque et les conditions proposées.
Choisir une formule adaptée à la valeur et à l’usage du véhicule
| Formule | Protection principale | Profil auquel elle peut convenir |
|---|---|---|
| Au tiers | Responsabilité civile | Véhicule ancien, faible valeur, budget très contraint |
| Tiers renforcé | Souvent vol, incendie, bris de glace et événements climatiques selon le contrat | Véhicule d’occasion à protéger sans choisir le tous risques |
| Tous risques | Dommages tous accidents, y compris en cas de responsabilité selon les conditions prévues | Véhicule récent, financé, onéreux ou utilisé quotidiennement |
Au-delà de la formule, trois garanties apportent une protection utile : la garantie du conducteur, qui couvre vos dommages corporels dans les limites prévues ; la protection juridique ou défense-recours, utile en cas de litige ; et le bris de glace, pertinent si le pare-brise doit être remplacé. Examinez aussi les plafonds d’indemnisation, les franchises et les conditions applicables à chaque garantie.
Les repères tarifaires disponibles donnent une moyenne annoncée de 930 € par an à La Réunion, toutes formules confondues. À titre de comparaison, une formule au tiers est présentée entre 600 et 700 € par an, tandis qu’une couverture tous risques peut atteindre 1 300 à 1 600 € par an. Ces montants restent indicatifs : le profil du conducteur, le véhicule et la commune de résidence peuvent modifier fortement le devis. Pour obtenir un éclairage local et comparer les possibilités, vous pouvez consulter assurancereunion974 avant de demander un devis.
Comparer les devis autrement qu’avec la cotisation annuelle
Le tarif dépend du profil du conducteur, du bonus-malus, de l’âge et de la puissance du véhicule, du kilométrage, de l’usage privé ou professionnel, du lieu de stationnement et de la commune de résidence. Un jeune conducteur, un automobiliste malussé ou résilié doit signaler sa situation dès le départ pour recevoir une proposition réaliste. Un véhicule parcourant peu de kilomètres, par exemple 5 000 km par an, peut parfois bénéficier d’une tarification adaptée selon les conditions de l’assureur.
Deux devis au même prix peuvent offrir des protections très différentes. Comparez ligne par ligne :
- le montant des franchises après accident, vol ou événement climatique ;
- les plafonds d’indemnisation de la garantie du conducteur ;
- les exclusions liées au stationnement, à l’entretien ou aux conditions de vol ;
- les conditions de prêt d’un véhicule de remplacement ;
- le réseau de garages, l’assistance et les modalités de déclaration du sinistre.
Une prime légèrement supérieure peut être plus avantageuse si elle limite réellement le reste à charge après un sinistre. À l’inverse, une franchise élevée peut convenir si vous disposez d’une épargne suffisante et recherchez avant tout une cotisation réduite. L’essentiel est de mesurer le coût global du contrat, et pas uniquement le montant prélevé chaque année.
Souscrire sans oublier les situations particulières
Préparez votre permis de conduire, la carte grise, un relevé d’informations si vous avez déjà été assuré et un RIB. Pour un véhicule importé, anticipez les documents d’immatriculation, les caractéristiques exactes du modèle et la disponibilité des pièces. Ces éléments peuvent influencer l’acceptation du risque et les garanties proposées. Depuis avril 2024, la carte verte a été supprimée, mais l’attestation d’assurance reste utile pour justifier la couverture du véhicule.
Une assurance temporaire peut répondre à un besoin limité, par exemple avant une vente, une régularisation administrative ou une immobilisation ponctuelle. Elle couvre généralement une période de 1 à 90 jours, mais ses garanties sont souvent plus restreintes qu’un contrat annuel. Avant de souscrire en ligne, vérifiez la date de prise d’effet, la zone de validité et la réception de l’attestation d’assurance.
Enfin, en cas de malus, de résiliation ou de besoin urgent, ne choisissez pas la première offre disponible. Expliquez précisément votre situation, comparez les franchises et privilégiez un contrat dont les garanties correspondent à vos trajets réels sur l’île. Cette méthode permet de trouver un équilibre entre niveau de protection, budget et continuité de mobilité.

- Bien assurer son véhicule à La Réunion : les garanties adaptées aux routes, au climat et à votre budget - 16 septembre 2026
- Choisir ses accessoires auto moto sans se tromper : normes, usage et ajustement - 28 août 2026
- Assurance moto CFMOTO : bien choisir sa couverture selon votre modèle et vos besoins - 24 août 2026
Articles qui pourraient vous intéresser :
 Karting à Gauchy : 300 mètres de piste et 7 minutes pour battre le record
 Causerie sécurité : 4 étapes et 10 thèmes pour transformer la prévention sur le terrain
 Assurance auto suisse en 5 lettres : la solution pour vos mots croisés
 Assurance auto temporaire jusqu’à 90 jours : durée, garanties et exclusions à vérifier avant de souscrire