Assurance moto Harley-Davidson : protégez aussi les accessoires et le pilote
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en moto
Une assurance moto Harley-Davidson ne se choisit pas uniquement selon le montant de la prime. Valeur de la machine, équipements ajoutés, risque de vol et longues distances doivent entrer dans la comparaison. Avant de demander un devis, vérifiez les garanties, les plafonds d’indemnisation, les franchises et les conditions d’assistance.
Pourquoi une Harley-Davidson mérite une couverture étudiée de près
Une Harley-Davidson peut être utilisée pour les trajets du quotidien comme pour des escapades de plusieurs jours. Elle peut aussi recevoir des accessoires spécifiques qui augmentent sa valeur. Une assurance moto généraliste peut convenir, mais une formule adaptée à ce type de machine facilite la comparaison des garanties importantes : dommages, vol, assistance, protection du pilote et prise en compte des équipements.
La responsabilité civile ne protège pas votre propre moto
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable d’un accident. En revanche, elle ne couvre ni les réparations de votre Harley-Davidson, ni son vol, ni vos blessures. Pour une moto récente, de valeur ou financée, une formule au tiers peut donc laisser un reste à charge élevé après un sinistre.
Les accessoires et personnalisations demandent une lecture attentive
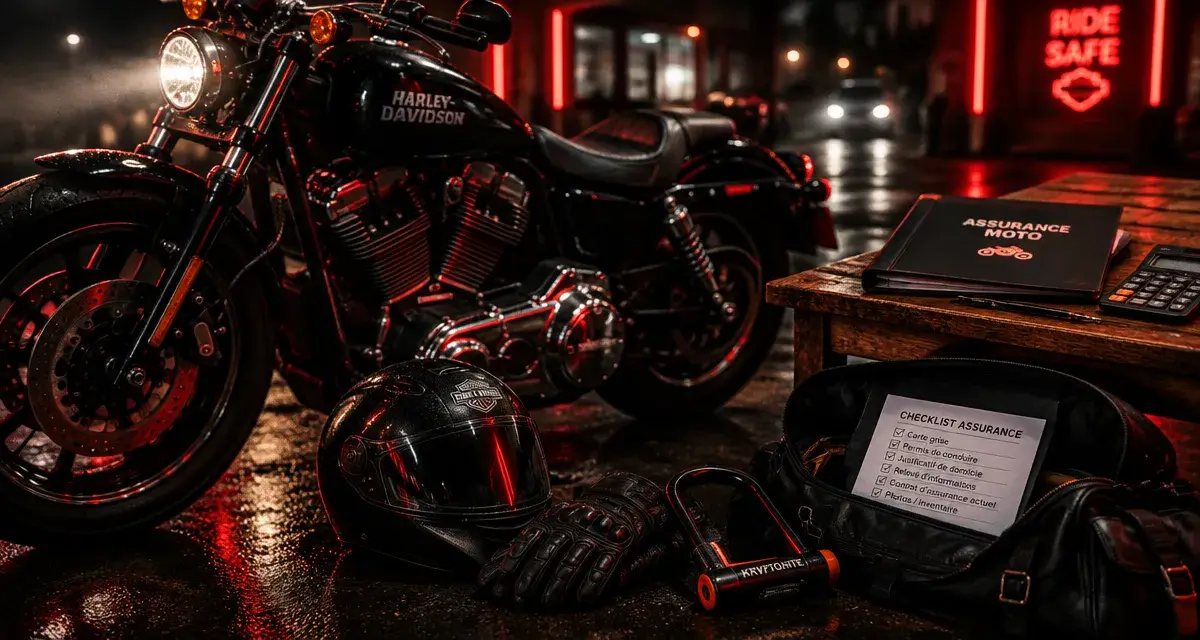
Sacoches, sissy bar, pare-brise, échappement, selle confort, peinture personnalisée ou pièces hors-série peuvent augmenter sensiblement la valeur réelle de la moto. Certaines offres couvrent les accessoires hors-série jusqu’à 6 000 € en cas d’accident ou de vol. Le plafond, la définition des accessoires et les justificatifs demandés varient toutefois selon les contrats. Conservez les factures, des photos datées et une liste détaillée des équipements.
Le stationnement doit également être examiné avec soin. Un point d’ancrage adapté, un antivol homologué, une housse discrète et un emplacement éloigné des regards peuvent réduire l’exposition au vol. Ces précautions peuvent aussi être prévues par le contrat. La garantie vol peut imposer des moyens de protection précis. Les respecter protège la moto et limite les difficultés au moment de l’indemnisation.
Les garanties à comparer avant de souscrire
Comparer des formules ne consiste pas à opposer seulement « tiers » et « tous risques ». Il faut examiner le niveau de protection dans des situations concrètes : chute seul, collision, tentative de vol, panne loin de chez soi ou accident pendant un road trip.
| Garantie | Ce qu’elle peut couvrir | Point à contrôler |
|---|---|---|
| Responsabilité civile | Les dommages matériels et corporels causés aux tiers | Elle ne rembourse pas votre moto |
| Vol et incendie | La disparition ou la détérioration de la moto selon les conditions prévues | Antivol exigé, franchise et valeur d’indemnisation |
| Dommages | Les dégâts après accident, collision ou chute selon la formule | Exclusions, vétusté et montant de franchise |
| Protection du pilote | Les conséquences corporelles pour le conducteur | Plafond d’indemnisation et postes de préjudice pris en charge |
| Assistance | Dépannage, remorquage et accompagnement en cas de panne ou d’accident | Déclenchement à 0 km, véhicule de remplacement et destination du remorquage |
Vol, dommages et valeur à neuf : ne comparez pas les intitulés seuls
Une garantie vol n’a pas la même portée selon les conditions de stationnement, les dispositifs antivol requis et le mode d’évaluation de la moto. Une garantie dommages doit aussi être lue avec sa franchise. Une cotisation attractive peut cacher une somme importante restant à votre charge après un sinistre. Certaines offres annoncent une valeur à neuf pendant 2 ans. Vérifiez la date de début de cette période, les conditions applicables ensuite et l’inclusion éventuelle des accessoires.
La protection du pilote reste centrale
Le conducteur n’est pas automatiquement indemnisé par la responsabilité civile lorsqu’il est responsable de l’accident. Une garantie protection du pilote apporte alors une couverture spécifique. Certaines formules proposent une protection pouvant aller jusqu’à 1 000 000 €. Au-delà du plafond affiché, examinez les conditions d’indemnisation des blessures, de l’invalidité et des frais pouvant suivre un accident.
Assistance et rapatriement : l’épreuve de vérité du contrat
Une panne, une moto qui ne démarre pas ou une erreur de carburant peuvent interrompre un trajet sans prévenir. L’assistance prend alors une importance particulière, surtout lorsque vous roulez loin de votre domicile. Elle peut couvrir le dépannage, le remorquage et l’accompagnement prévus par le contrat.
Assistance 0 km et remorquage en concession
L’assistance 0 km permet une intervention même devant chez vous, sans distance minimale entre la panne et le domicile. Elle peut être utile pour une batterie défaillante ou un problème de démarrage. Certaines offres prévoient également un rapatriement systématique en concession Harley-Davidson. Vérifiez toutefois les modalités : concession concernée, disponibilité du réseau, limites géographiques et éventuels frais non pris en charge.
Le prêt de moto et l’équipement du motard
Pour les propriétaires qui utilisent leur machine régulièrement, un véhicule de remplacement peut avoir une réelle valeur. Certains contrats proposent un prêt de moto jusqu’à 30 jours, sous conditions. Regardez le motif ouvrant le droit au prêt, la catégorie de véhicule fournie et les exclusions éventuelles.
L’équipement du motard mérite la même attention. Certaines garanties couvrent le casque et les gants en valeur à neuf pendant 3 ans. Le plafond d’indemnisation, les conditions de prise en charge et les preuves d’achat restent à vérifier avant la souscription.
Ce qui fait varier le prix d’une assurance Harley-Davidson
Il n’existe pas de tarif unique pour assurer une Harley-Davidson. La prime annuelle dépend du niveau de risque évalué par l’assureur et des garanties retenues. Pour comparer correctement, demandez des devis établis avec les mêmes informations et, si possible, des niveaux de couverture proches.
- Le modèle et la cylindrée : une Sportster, une Softail, une Road Glide, une Pan America ou une CVO n’ont ni la même valeur ni le même coût potentiel de réparation.
- Le profil du conducteur : âge, ancienneté du permis, expérience à moto, bonus-malus et historique de sinistres influencent directement le tarif. Un jeune conducteur paie généralement davantage.
- L’usage : déplacements quotidiens, sorties occasionnelles, kilométrage annuel et voyages modifient l’exposition au risque. Un forfait petit rouleur peut convenir si la moto sort peu.
- Le lieu de stationnement : un garage fermé, un parking collectif et la voie publique n’offrent pas le même niveau de sécurité.
- La formule et la franchise : une couverture étendue, une indemnisation renforcée ou une franchise basse augmentent habituellement la cotisation.
Ne choisissez pas automatiquement le devis le moins cher. Comparez la cotisation, la franchise en cas de vol ou de dommages, le plafond prévu pour les accessoires, l’assistance, la protection du pilote et la règle d’indemnisation. Cette lecture permet de mesurer le coût réel du contrat, y compris après un sinistre.
Obtenir un devis utile et choisir la bonne formule
Un devis d’assurance moto Harley-Davidson est fiable lorsque les informations déclarées correspondent à votre situation. Préparez la carte grise, la date d’achat, le modèle précis, la cylindrée, l’usage prévu, le kilométrage estimé, le lieu de stationnement et vos antécédents d’assurance. Indiquez aussi les accessoires installés et leur valeur.
- Définissez votre besoin minimal : tiers, vol-incendie ou dommages tous accidents.
- Ajoutez les protections adaptées à votre pratique : assistance 0 km, protection du pilote, équipement et accessoires.
- Demandez plusieurs devis avec le même niveau de franchise et les mêmes options.
- Lisez les exclusions avant de souscrire, en particulier celles liées au vol, au prêt du guidon, à l’usage déclaré et aux équipements non homologués.
- Vérifiez les modalités de déclaration et de gestion d’un sinistre : disponibilité de l’assistance, documents demandés et solution de remorquage.
La souscription en ligne peut permettre une couverture immédiate sous conditions, mais elle ne dispense pas de relire les garanties. Pour une Harley-Davidson équipée, récente ou utilisée pour voyager, un échange avec un conseiller peut aider à valider les plafonds et les exclusions. Le meilleur contrat est celui dont vous connaissez les limites avant d’en avoir besoin.

Articles qui pourraient vous intéresser :
 400 km/h et 326 chevaux : les secrets techniques de la moto la plus rapide du monde
 Moto 125 4 temps : 3 ans de garantie et les secrets d’un moteur increvable
 Prix de casque moto : 5 facteurs techniques qui justifient l’écart de 80 € à 800 €
 TMAX A2 : puissance, formation et pièges à éviter avant d’acheter