Assurance auto au tiers ou tous risques : comment choisir ?
Publié par : Éloi Chassagne-Sainton — Rédacteur spécialisé en auto
Choisissez l’assurance au tiers si votre voiture vaut peu et si vous pouvez financer son remplacement après un accident responsable. Préférez le tous risques si sa perte pèserait lourd sur votre budget, notamment pour un véhicule récent ou coûteux à réparer. Entre les deux, le tiers plus couvre certains risques comme le vol ou le bris de glace, sans forcément prendre en charge les dégâts d’un accident responsable.
Le bon choix dépend moins de l’âge de la voiture que de sa valeur actuelle, de votre usage et de la somme que vous pourriez payer après un sinistre. Dans les trois formules, la protection corporelle du conducteur relève d’une garantie distincte.
Au tiers, tiers plus ou tous risques : les différences
La responsabilité civile est le socle obligatoire de l’assurance automobile en France. Elle indemnise les dommages que votre véhicule cause à d’autres personnes. Les garanties supplémentaires protègent, dans des limites variables, votre voiture et vous-même.
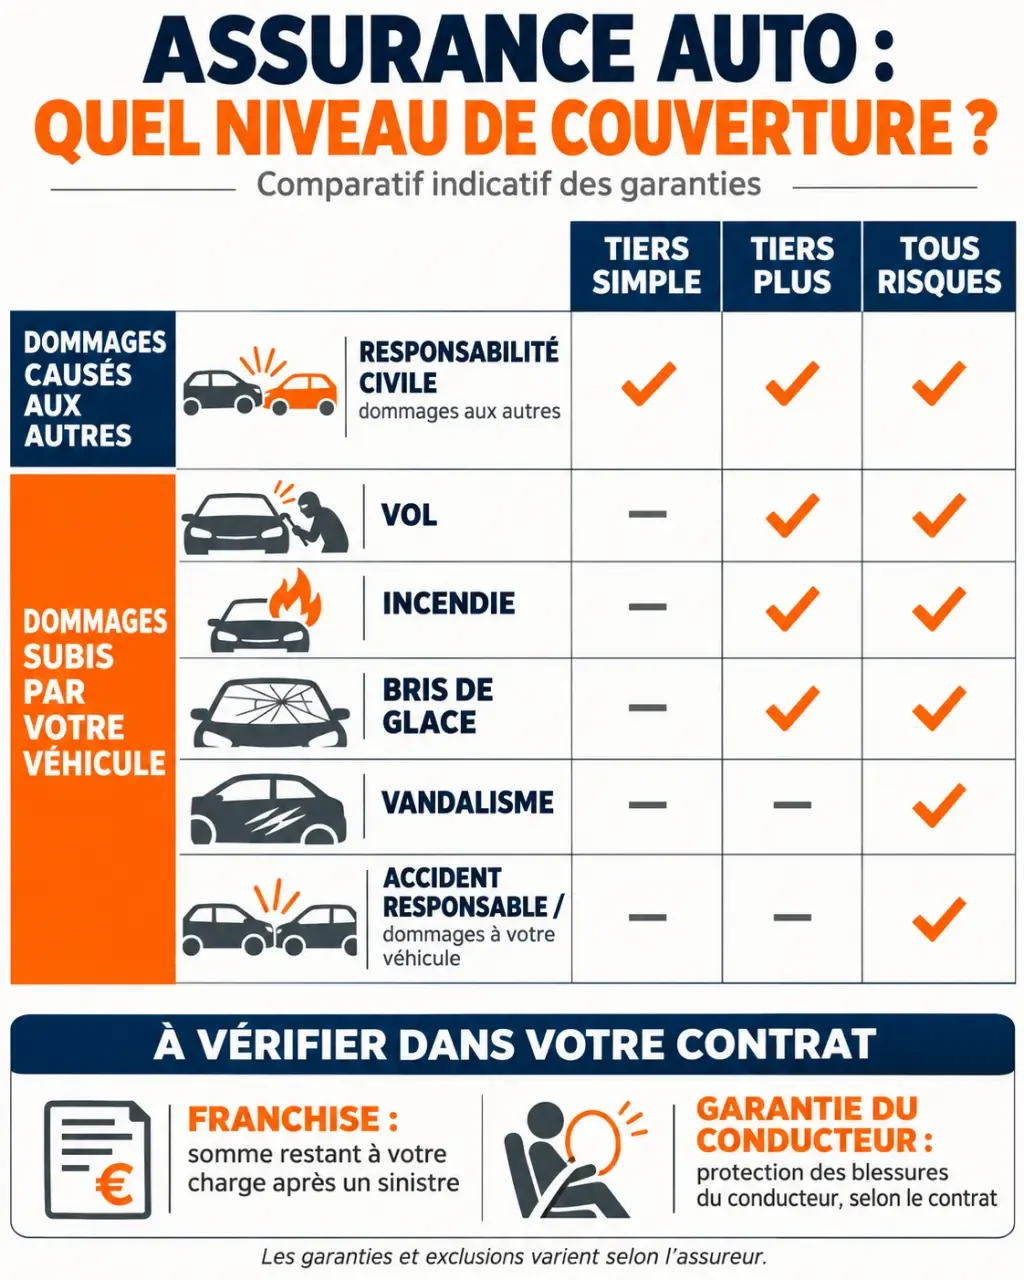
| Garantie ou situation | Tiers simple | Tiers plus | Tous risques |
|---|---|---|---|
| Dommages causés à autrui | Oui | Oui | Oui |
| Dommages à votre voiture lors d’un accident responsable | Non, en général | Non, en général | Généralement couverts |
| Vol, incendie, bris de glace | Non, en général | Possibles selon la formule | Généralement couverts |
| Vandalisme et dommages sans responsable identifié | Non, en général | Selon les garanties | Généralement couverts |
| Blessures du conducteur responsable | Non, sauf garantie corporelle du conducteur | Non, sauf garantie corporelle du conducteur | Garantie corporelle du conducteur, incluse ou en option |
Le nom commercial d’une formule ne suffit pas à déterminer son indemnisation : les exclusions, franchises et plafonds comptent aussi.
Que paie réellement chaque formule ?
Le tiers : protéger les autres à moindre coût
Vous reculez contre une voiture garée et vous êtes responsable ? Votre responsabilité civile prend en charge les dommages causés à l’autre véhicule. En revanche, la réparation de votre pare-chocs reste généralement à votre charge avec un tiers simple.
Comprendre la responsabilité civile de l’assurance auto – Découvrez ce que couvre la garantie obligatoire de responsabilité civile automobile et ses principales limites.
La responsabilité civile couvre aussi les dommages corporels causés aux autres, notamment aux passagers. Elle ne remplace pas une garantie des blessures du conducteur responsable. Si un autre conducteur est responsable de l’accident, l’indemnisation de vos dommages peut relever de son assurance : être assuré au tiers ne signifie donc pas que votre voiture ne sera jamais indemnisée.
Le tiers plus : couvrir les risques choisis
La formule intermédiaire ajoute certaines garanties au tiers. Vol, incendie et bris de glace figurent parmi les protections possibles. Leur présence n’est toutefois pas automatique d’un contrat à l’autre. Une voiture de valeur modérée, stationnée dehors et encore difficile à remplacer peut justifier ce compromis.
Attention à ne pas confondre vol et vandalisme, ou bris de glace et dommage à la carrosserie. Une rayure volontaire sur une portière n’est pas nécessairement couverte par une formule qui prend en charge le vol et le pare-brise.
Le tous risques : une couverture large, mais limitée
Le tous risques comprend généralement une garantie des dommages subis par votre voiture, y compris après une collision dont vous êtes responsable ou lorsque le responsable n’est pas identifié. Il peut aussi couvrir le vol, l’incendie et le vandalisme.
Tous risques ne veut pas dire sans condition. Une exclusion peut concerner, par exemple, une conduite sous l’emprise de l’alcool ou l’utilisation du véhicule hors du cadre prévu au contrat. L’usure et la panne mécanique ne sont pas automatiquement couvertes. Les objets laissés dans l’habitacle, les accessoires ajoutés et les équipements transportés peuvent aussi relever de garanties distinctes.
Le conducteur responsable est-il indemnisé ?
Pas forcément. Pour ses blessures, il faut regarder la garantie corporelle du conducteur, qu’elle soit incluse ou proposée en option. Son plafond, les préjudices couverts et un éventuel seuil d’intervention peuvent changer fortement le résultat. Une formule tous risques centrée sur la voiture ne suffit pas, à elle seule, à décrire la protection de la personne au volant.
Regardez aussi la règle applicable au prêt du volant. Un proche autorisé à conduire peut être couvert avec une franchise particulière ou sous certaines conditions. Une restriction peut rendre un contrat moins adapté si plusieurs personnes utilisent régulièrement la voiture.
Quelle formule choisir selon votre voiture et votre usage ?
Voiture neuve, récente ou financée : privilégier la protection
Pour une voiture neuve ou récente, le tous risques protège une valeur encore élevée et réduit le coût d’un accident responsable. La garantie valeur à neuf, lorsqu’elle existe, peut améliorer l’indemnisation pendant une période définie au contrat. Elle ne signifie pas nécessairement que le prix d’achat sera remboursé sans limite ni condition.
Avec un crédit ou une location, comparez aussi le montant qui resterait dû après la perte du véhicule avec l’indemnité attendue. Une indemnisation fondée sur la valeur du véhicule peut être inférieure au solde à payer. Une garantie financière complémentaire peut couvrir tout ou partie de cet écart, dans les limites prévues.
Voiture de plus de 10 ans : regarder la valeur, pas seulement l’âge
Une voiture ancienne et peu cotée peut convenir au tiers, surtout si vous pouvez la remplacer sans emprunter. Le tiers plus reste intéressant si la perte par vol ou incendie serait difficile à absorber. À l’inverse, un véhicule de plus de 10 ans bien entretenu, recherché ou cher à réparer peut encore justifier le tous risques.
La valeur de marché correspond au prix auquel un véhicule comparable peut se vendre. Après un sinistre important, un expert peut estimer la valeur de votre voiture en tenant compte notamment de son état et de son kilométrage. Cette estimation n’est pas forcément son prix d’achat, ni le montant des réparations. La vétusté peut aussi réduire l’indemnisation de certains éléments, selon le contrat.
Petit rouleur ou voiture au garage : adapter sans oublier l’obligation
Un faible kilométrage réduit l’exposition aux accidents de circulation, mais pas nécessairement au vol, à l’incendie ou aux dégâts pendant le stationnement. En principe, un véhicule immatriculé doit rester assuré au minimum en responsabilité civile, même s’il roule peu ou reste au garage : le tiers constitue donc le plancher. Pour un petit rouleur, une formule au kilomètre peut réduire la cotisation sans imposer le tiers : elle peut exister avec différents niveaux de couverture.
À l’inverse, des trajets quotidiens et un stationnement dans la rue augmentent l’intérêt d’examiner les garanties de dommages, de vol et de bris de glace. Le lieu de stationnement et l’usage déclaré influencent aussi le tarif proposé.
Prix, franchise et plafond : calculer le coût plutôt que la seule cotisation
Le tiers coûte généralement moins cher que le tous risques. L’écart peut aller du simple au double, mais il varie selon le conducteur, le véhicule, l’usage et les garanties. Un jeune conducteur ou une personne ayant un malus peut recevoir des tarifs sensiblement différents pour une même voiture. Comparez donc des devis construits sur les mêmes informations et les mêmes options utiles.
La franchise est la somme qui reste à votre charge après un sinistre couvert. Le plafond limite, lui, l’indemnité prévue par une garantie. Pour une réparation couverte de 1 500 € avec une franchise de 300 €, l’assureur paie par exemple 1 200 €, en supposant qu’aucune autre limite ne s’applique. Une cotisation basse assortie d’une franchise élevée peut donc devenir coûteuse au premier sinistre.
Un test simple avant de passer au tiers
Imaginez une voiture estimée à 4 000 €. Votre devis tous risques coûte 300 € de plus par an que le tiers et prévoit une franchise de 400 € pour les dommages. En cas de perte totale couverte, l’indemnité serait approximativement de 3 600 €, avant toute autre limite contractuelle.
La protection supplémentaire représente ici 300 € par an pour éviter une perte potentielle d’environ 3 600 €. Si vous ne pouvez pas remplacer la voiture avec votre épargne, le tous risques peut rester utile malgré son prix. À l’inverse, si cette perte est supportable, le tiers ou le tiers plus devient plus facile à défendre.
Comment comparer deux devis sans mauvaise surprise ?
- Estimez la voiture aujourd’hui. Comparez des annonces de véhicules similaires en âge, kilométrage et état. Retenez une fourchette plutôt que le prix payé à l’achat.
- Définissez votre risque acceptable. Chiffrez ce que vous pourriez payer pour une réparation ou un remplacement sans déséquilibrer votre budget.
- Alignez les garanties. Comparez le tiers, le tiers plus et le tous risques avec une protection du conducteur et une assistance de niveau comparable.
- Lisez les montants par sinistre. Relevez la franchise pour les dommages, le vol et le bris de glace, ainsi que les plafonds et les exclusions importants.
- Regardez l’usage réel. Un dépannage devant chez vous, un véhicule de remplacement ou le prêt du volant ne sont pas forcément prévus dans chaque offre.
Refaites cet exercice lorsque la valeur de la voiture baisse, après un changement d’usage ou avant de renouveler votre couverture. Pour passer du tous risques au tiers, demandez la modification de formule à votre assureur et retenez la date effective du changement : un sinistre survenu ensuite relèvera de la nouvelle couverture.
Questions fréquentes
À partir de quel âge faut-il passer au tiers ?
Il n’existe pas d’âge universel. Dix ans peut être un moment utile pour refaire les comptes, mais une voiture ancienne de valeur et une voiture récente très dépréciée n’appellent pas forcément la même décision. Comparez la valeur actuelle, le surcoût annuel et votre capacité à financer une perte.
Le tous risques rembourse-t-il toujours la voiture après un accident ?
Non. La garantie doit s’appliquer au sinistre et ses exclusions ne doivent pas faire obstacle à la prise en charge. L’indemnité peut être réduite par une franchise et calculée sur une valeur estimée, plutôt que sur le prix d’achat.
Que se passe-t-il après un sinistre couvert ?
Vous déclarez le sinistre à l’assureur dans le délai prévu au contrat et transmettez les éléments utiles. Une expertise peut évaluer les dommages et la valeur du véhicule. L’assureur détermine ensuite la prise en charge selon les garanties, la responsabilité éventuelle, les limites et la franchise applicables.
- Les pneus de voiture : choix, entretien et remplacement - 20 novembre 2026
- Assurance auto au tiers ou tous risques : comment choisir ? - 20 novembre 2026
- Circuit voiture électrique : quel modèle choisir et comment l’installer ? - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Réparation d’injecteur diesel : du diagnostic à 20 € au remplacement complet à 1500 €
 Voyant ESC allumé : 5 causes fréquentes et réflexes de sécurité à adopter
 Réclamation au concessionnaire automobile : le modèle de lettre et les preuves qui accélèrent la réponse
 Essai auto : autonomie réelle, note sur 20 et verdict d’achat